Maths Post-Bac Ouvrir l'app

Sujet et corrigé — CAPES externe 2026 (bac+3) — Épreuve écrite 2

Annales du CAPES · 2 exercices du sujet officiel, corrigés question par question

CAPES

Chaque exercice donne l'énoncé, des indices progressifs et la correction rédigée étape par étape. Ouvre les blocs seulement après avoir cherché.

Le sujet en un coup d'œil : CAPES externe 2026 (bac+3) — Épreuve écrite 2 Structure du sujet, chapitres à réviser, stratégie de composition, attentes du jury.

Partie 1 : critique et rédaction mathématique

DémonstrationDifficulté 2/5

Sujet officiel — CAPES externe de mathématiques, session 2026, seconde épreuve écrite (bac+3). © ministère chargé de l'Éducation nationale, devenirenseignant.gouv.fr.

Partie 1 : Exercices de critique et rédaction mathématique

Pour chacun des exercices ci-après une réponse est fournie.

  1. Les réponses fournies sont-elles exactes ? Repérer les erreurs et critiquer la rédaction de chaque réponse proposée.
  2. Rédiger avec soin une réponse correcte pour chacun des exercices proposés.

Exercice 1

Résoudre dans R\mathbb{R} l'équation x3+x2+x+1=0x^3+x^2+x+1=0.

Réponse :

Si xx est solution, en multipliant l'équation par xx, on obtient x4+x3+x2+x=0x^4+x^3+x^2+x=0. Mais, x3+x2+x=1x^3+x^2+x=-1, donc x4=1x^4=1. Il s'ensuit que les seules solutions de l'équation sont x=1x=-1 et x=1x=1.

Exercice 2

Soit ff une fonction définie sur R\mathbb{R}, à valeurs réelles, continue sur R\mathbb{R} et telle que :

xR,(f(x))2=1. \forall x\in\mathbb{R},\quad (f(x))^2=1.

Montrer que ff est constante.

Réponse :

Soit xRx\in\mathbb{R}. L'équation f(x)2=1f(x)^2=1 admet pour solution 11 ou 1-1, donc ff est constante égale à 1-1 ou 11.

Exercice 3

Soit la suite (un)nN(u_n)_{n\in\mathbb{N}} définie par :

u0=1et, pour toutn0,un+1=2un+1. u_0=1\quad\text{et, pour tout}\quad n\geq 0,\quad u_{n+1}=2u_n+1.

La suite (un)nN(u_n)_{n\in\mathbb{N}} est-elle convergente ? Si oui, donner la valeur de sa limite.

Réponse :

On commence par montrer par récurrence que la suite (un)nN(u_n)_{n\in\mathbb{N}} est positive. Pour nNn\in\mathbb{N}, on introduit la proposition Hn\mathcal{H}_n définie par :

Hn\mathcal{H}_n : « pour tout nNn\in\mathbb{N}, un0u_n\geq 0 ».

  • Comme u0=1u_0=1, H0\mathcal{H}_0 est vraie.
  • On suppose Hn\mathcal{H}_n vraie pour tout nNn\in\mathbb{N}. Comme un+1=2un+1u_{n+1}=2u_n+1 et, par hypothèse de récurrence un0u_n\geq 0, on en déduit que un+1u_{n+1}, donc Hn+1\mathcal{H}_{n+1} est vraie.
  • Par le principe de raisonnement par récurrence, on en déduit que Hn\mathcal{H}_n est vraie pour tout nNn\in\mathbb{N}.

Or, si nNn\in\mathbb{N}, un+1un=un+10u_{n+1}-u_n=u_n+1\geq 0, donc la suite (un)nN(u_n)_{n\in\mathbb{N}} est croissante. Ainsi, elle converge. On note \ell sa limite. Par continuité de x2x+1x\mapsto 2x+1 sur R\mathbb{R}, \ell vérifie l'équation =2+1\ell=2\ell+1, soit =1\ell=-1.

La suite (un)nN(u_n)_{n\in\mathbb{N}} converge donc vers 1-1.

Indices (6)

Exercice 1 — critique. Remplacer chacune des deux valeurs proposées dans l'équation de départ. Puis relire la réponse en écrivant, entre deux phrases, le connecteur logique qu'elle suppose : \Longrightarrow ou     \iff ? Une chaîne d'implications donne des candidats, pas des solutions.

Exercice 1 — rédaction. Regrouper les termes deux à deux : x3+x2x^3+x^2 et x+1x+1 ont un facteur commun. Le second facteur obtenu peut-il s'annuler pour un réel xx ? Terminer par l'ensemble des solutions.

Exercice 2 — critique. Écrire avec des quantificateurs ce que la réponse démontre, puis ce qu'elle conclut : sont-ce les mêmes phrases ? Chercher ensuite l'hypothèse de l'énoncé qui n'intervient nulle part, et construire une fonction qui la viole tout en vérifiant le reste.

Exercice 2 — rédaction. Supposer que ff prenne deux valeurs différentes, en 00 et en un réel x0x_0. Quel réel est alors compris entre f(0)f(0) et f(x0)f(x_0), et quel théorème affirme qu'il est atteint ? Nommer le segment sur lequel on l'applique.

Exercice 3 — critique. Calculer les premiers termes. Puis examiner la propriété Hn\mathcal{H}_n : dépend-elle vraiment de nn ? Enfin, quelle hypothèse du théorème de la limite monotone la réponse oublie-t-elle, et la limite trouvée est-elle compatible avec un0u_n\geq0 ?

Exercice 3 — rédaction. Démontrer par récurrence une minoration de unu_n par une suite qui tend vers ++\infty, par exemple n+1n+1 : la propriété doit porter sur un entier nn. Pour une vérification, poser vn=un+1v_n=u_n+1.

Correction détaillée
Ce qu'il faut voir

Trois exercices de première année, trois réponses fautives — et trois fautes de nature différente. Les calculs sont courts : chacun des trois exercices se résout en quelques lignes. Ce que la partie teste, c'est la capacité à lire une démonstration comme on lit une copie : distinguer ce qui est démontré de ce qui est seulement affirmé, localiser l'étape qui cède, et nommer la faute.

exercice conclusion de la réponse fournie cette conclusion est-elle juste ? la faute principale chapitres de l'app
1 solutions 1-1 et 11 non : seul 1-1 est solution une implication prise pour une équivalence (analyse sans synthèse) Raisonnement, Polynômes
2 ff constante oui, mais rien n'est démontré un « pour tout » distribué sur un « ou » ; la continuité ne sert jamais Raisonnement, Fonctions d'une variable réelle
3 convergence vers 1-1 non : la suite tend vers ++\infty « croissante donc convergente » ; récurrence mal formée Réels et suites, Raisonnement

Les deux consignes n'appellent pas le même travail.

  • Consigne 1 (critique). Trois questions pour chaque réponse, dans cet ordre. La conclusion est-elle vraie ? Cela se juge indépendamment de la réponse, mais un calcul ne tranche pas toujours. Une substitution suffit à réfuter la conclusion de l'exercice 1 (P(1)=4P(1)=4). Pour l'exercice 3, les premiers termes 11, 33, 77, 1515 rendent la limite 1-1 suspecte, sans rien prouver : une suite qui commence par 11, 33, 77, 1515 peut très bien converger ensuite ; seule une preuve tranche (la croissance avec un premier terme égal à 11, ou une minoration). Pour l'exercice 2, la conclusion est vraie, et seule une démonstration l'établit. Où est la première étape fausse, et de quelle nature est l'erreur ? La nommer précisément : implication lue comme une équivalence, quantificateurs échangés, théorème invoqué sans l'une de ses hypothèses, raisonnement circulaire. Que vaut la rédaction ? Variables introduites, connecteurs logiques, phrases complètes, conclusion écrite.
  • Consigne 2 (rédaction). Une réponse complète au niveau attendu d'un professeur : hypothèses nommées, théorèmes cités avec leurs conditions, quantificateurs écrits, conclusion explicite.

L'exercice 2 est le plus instructif : conclusion exacte, démonstration nulle. « Les réponses fournies sont-elles exactes ? » ne se réduit pas au résultat final. Une démonstration fausse d'un énoncé vrai reste fausse ; et, dans l'autre sens, repérer une erreur dans un raisonnement n'autorise pas à conclure que le résultat est faux. Les deux jugements — sur la conclusion, sur l'argument — se font séparément.

Trois réflexes trouvent à eux seuls l'essentiel des fautes de cette partie.

  • Tester la conclusion sur un cas concret : 13+12+1+1=41^3+1^2+1+1=4 (exercice 1) réfute la conclusion ; u1=3u_1=3, u2=7u_2=7, u3=15u_3=15 (exercice 3) la rendent seulement suspecte. Un test peut réfuter une conclusion, jamais la prouver.
  • Chercher l'hypothèse de l'énoncé qui n'a pas servi : la continuité de ff (exercice 2). Un argument qui n'utilise pas une hypothèse démontre l'énoncé sans elle — il suffit alors de tester cet énoncé affaibli.
  • Chercher l'hypothèse du théorème qui n'a pas été vérifiée : « majorée », dans le théorème de la limite monotone (exercice 3).

Enfin, une critique ne se limite pas à dire « c'est faux » : elle localise, elle nomme, et elle justifie par un contre-exemple ou une vérification. Elle dit aussi ce qui est juste — dans les exercices 1 et 3, une réponse correcte peut réutiliser les bonnes étapes de la réponse fautive, en corrigeant l'étape qui cède et en ajoutant ce qui manquait (voir les variantes qui réparent la réponse fournie).

Exercice 1 — les erreurs de la réponse fournie

Ce que ça teste. La différence entre une implication et une équivalence quand on résout une équation, c'est-à-dire le raisonnement par analyse-synthèse de Raisonnement ; et la factorisation d'un polynôme à l'aide d'une racine, vue dans Polynômes.

La réponse est-elle exacte ? Non. Elle annonce deux solutions, 1-1 et 11. Or 11 n'est pas solution :

13+12+1+1=40. 1^3+1^2+1+1=4\neq0.

Une seule substitution réfute la conclusion. C'est le premier geste à faire devant toute résolution d'équation : remplacer les valeurs trouvées dans l'équation de départ. En revanche (1)3+(1)2+(1)+1=0(-1)^3+(-1)^2+(-1)+1=0 : 1-1 est bien solution.

Où est l'erreur, phrase par phrase. On note P(x)=x3+x2+x+1P(x)=x^3+x^2+x+1.

Première phrase. « Si xx est solution, en multipliant l'équation par xx, on obtient x4+x3+x2+x=0x^4+x^3+x^2+x=0. » C'est juste, comme implication : si P(x)=0P(x)=0, alors xP(x)=0xP(x)=0.

Deuxième phrase. « Mais, x3+x2+x=1x^3+x^2+x=-1, donc x4=1x^4=1. » Juste aussi : l'égalité x3+x2+x=1x^3+x^2+x=-1 est l'équation de départ réécrite, et la reporter dans la précédente donne x41=0x^4-1=0. Le connecteur « Mais » n'exprime ici aucune opposition : c'est « Or » qui convenait.

Troisième phrase. « Il s'ensuit que les seules solutions de l'équation sont x=1x=-1 et x=1x=1. » C'est là que le raisonnement cède. Dans R\mathbb{R}, x4=1x^4=1 équivaut bien à x{1,1}x\in\{-1,1\}, puisque x41=(x21)(x2+1)x^4-1=(x^2-1)(x^2+1) et que x2+1>0x^2+1>0. Mais les deux premières phrases n'ont établi qu'une implication :

x3+x2+x+1=0  x{1,1}. x^3+x^2+x+1=0\ \Longrightarrow\ x\in\{-1,1\}.

Autrement dit, l'ensemble S\mathcal{S} des solutions réelles est inclus dans {1,1}\{-1,1\}. C'est une condition nécessaire : elle fournit des candidats, elle ne dit pas lesquels sont solutions. La réponse conclut pourtant à l'égalité S={1,1}\mathcal{S}=\{-1,1\}, sans la réciproque. L'erreur est là : une implication lue comme une équivalence — une analyse sans synthèse.

D'où vient la solution parasite. Les deux premières phrases combinées reviennent à écrire xP(x)P(x)=0xP(x)-P(x)=0, c'est-à-dire à multiplier l'équation par x1x-1. En effet, pour tout réel xx,

(x1)(x3+x2+x+1)=x41. (x-1)(x^3+x^2+x+1)=x^4-1.

L'équation x4=1x^4=1 n'est donc autre que (x1)P(x)=0(x-1)P(x)=0, dont les solutions réelles sont celles de P(x)=0P(x)=0 et le réel 11. Multiplier une équation par une expression qui peut s'annuler produit une implication, pas une équivalence : on peut gagner des solutions, mais aucune solution de départ ne disparaît. Une fois ce mécanisme vu, la valeur 11 est suspecte d'emblée.

La critique de la rédaction. Même là où elle est juste, la réponse est mal rédigée.

  • Le passage de x4=1x^4=1 à « x=1x=-1 ou x=1x=1 » n'est pas justifié. Il est vrai dans R\mathbb{R} et faux dans C\mathbb{C}, où ii et i-i conviennent aussi : c'est précisément le « dans R\mathbb{R} » de l'énoncé qu'il fallait faire intervenir.
  • « les seules solutions de l'équation sont x=1x=-1 et x=1x=1 » mêle deux affirmations : « il n'y en a pas d'autres » (démontré) et « ces deux-là en sont » (non démontré, et faux pour 11).
  • Rien ne signale que le raisonnement est une analyse. Écrire « Analyse. Supposons que xx soit une solution réelle… » puis « Synthèse. » aurait rendu visible l'étape manquante.
  • Aucune conclusion n'est écrite sous la forme qu'appelle le verbe « résoudre » : l'ensemble des solutions, S=\mathcal{S}=\dots

Les pièges pour qui critique.

  • Ne pas jeter la démarche. Les deux premières phrases sont justes et utiles : elles réduisent la recherche à deux candidats. Il suffit d'y ajouter la vérification des candidats pour obtenir une réponse correcte (voir l'entrée suivante).
  • Ne pas s'arrêter à « 11 n'est pas solution ». Le calcul P(1)=4P(1)=4 montre que la conclusion est fausse ; la consigne demande aussi de repérer l'erreur dans le raisonnement, donc de désigner la phrase où l'implication est prise pour une équivalence, et d'expliquer d'où vient la valeur en trop.

Recoupement. Par factorisation, P(x)=(x+1)(x2+1)P(x)=(x+1)(x^2+1) et x41=(x1)(x+1)(x2+1)x^4-1=(x-1)(x+1)(x^2+1) : le quotient de x41x^4-1 par P(x)P(x) vaut exactement x1x-1, le facteur qui porte la racine parasite. Dans C\mathbb{C}, les racines de PP sont 1-1, ii et i-i, celles de x41x^4-1 sont 11, 1-1, ii et i-i : on lit directement la racine en trop, 11. Les deux factorisations et les valeurs P(1)=4P(1)=4, P(1)=0P(-1)=0 sont certifiées par la machine.

Exercice 1 — une réponse correcte rédigée

Ce que ça teste. Factoriser un polynôme grâce à une racine évidente ou à un regroupement de termes (Polynômes, section sur les racines et la factorisation par XaX-a), puis conclure par la règle du produit nul.

La rédaction attendue.

Pour tout réel xx, on note P(x)=x3+x2+x+1P(x)=x^3+x^2+x+1. En regroupant les termes deux à deux, pour tout réel xx :

x3+x2+x+1=x2(x+1)+(x+1)=(x+1)(x2+1). x^3+x^2+x+1=x^2(x+1)+(x+1)=(x+1)(x^2+1).

On pouvait aussi remarquer que 1-1 est racine évidente, puisque P(1)=1+11+1=0P(-1)=-1+1-1+1=0, puis diviser par x+1x+1 : le quotient est x2+1x^2+1.

Soit xRx\in\mathbb{R}. Un produit de réels est nul si et seulement si l'un au moins de ses facteurs est nul, donc

P(x)=0    (x+1=0  ou  x2+1=0). P(x)=0\iff\big(x+1=0\ \text{ ou }\ x^2+1=0\big).

Or, pour tout réel xx, x20x^2\geqslant0, donc x2+11>0x^2+1\geqslant1>0 : l'équation x2+1=0x^2+1=0 n'a aucune solution réelle. Ainsi P(x)=0    x=1P(x)=0\iff x=-1.

Conclusion : l'ensemble des solutions réelles de l'équation est S={1}\mathcal{S}=\{-1\}.

Chaque étape étant une équivalence, aucune vérification a posteriori n'est logiquement nécessaire ; la faire ne coûte rien et confirme : P(1)=0P(-1)=0.

Variante : réparer la réponse fournie par une analyse-synthèse.

Analyse. Soit xx une solution réelle. Alors xP(x)P(x)=0xP(x)-P(x)=0, c'est-à-dire x41=0x^4-1=0. Comme x41=(x21)(x2+1)x^4-1=(x^2-1)(x^2+1) et x2+1>0x^2+1>0, on obtient x2=1x^2=1, donc x=1x=-1 ou x=1x=1.

Synthèse. P(1)=0P(-1)=0, donc 1-1 est solution ; P(1)=40P(1)=4\neq0, donc 11 n'est pas solution.

Conclusion. S={1}\mathcal{S}=\{-1\}.

C'est la réponse fournie, complétée par la seule étape qui lui manquait.

Variante : la somme géométrique. Pour tout réel x1x\neq1, 1+x+x2+x3=x41x11+x+x^2+x^3=\dfrac{x^4-1}{x-1}. Donc, pour x1x\neq1, P(x)=0P(x)=0 équivaut à x4=1x^4=1, c'est-à-dire, dans R\mathbb{R} et avec x1x\neq1, à x=1x=-1. Le réel 11 se traite à part : P(1)=40P(1)=4\neq0. On retrouve S={1}\mathcal{S}=\{-1\} — et on voit exactement où la réponse fournie a failli : l'équivalence entre P(x)=0P(x)=0 et x4=1x^4=1 n'est valable que pour x1x\neq1.

Les pièges.

  • Résoudre dans C\mathbb{C} au lieu de R\mathbb{R}. Les nombres ii et i-i sont racines de PP, mais ne sont pas des solutions de l'équation posée « dans R\mathbb{R} ». Les mentionner n'est pas faux ; les inclure dans S\mathcal{S} l'est.
  • Affirmer x2+10x^2+1\neq0 sans raison. Une ligne suffit — x2+11>0x^2+1\geqslant1>0 — mais elle doit être écrite : c'est elle qui élimine le second facteur.
  • Oublier de conclure par un ensemble. « Résoudre » demande l'ensemble des solutions : on termine par S={1}\mathcal{S}=\{-1\}.

Recoupement indépendant, sans factoriser. P(x)=3x2+2x+1=3(x+13)2+23P'(x)=3x^2+2x+1=3\left(x+\tfrac13\right)^2+\tfrac23, donc P(x)23>0P'(x)\geqslant\tfrac23>0 pour tout réel xx (le discriminant de PP' vaut 412=8<04-12=-8<0). La fonction PP est donc strictement croissante sur R\mathbb{R} et s'annule au plus une fois ; comme P(1)=0P(-1)=0, 1-1 est l'unique solution. Le théorème des valeurs intermédiaires localisait d'ailleurs cette racine avant même de la connaître : P(2)=5<0<1=P(0)P(-2)=-5<0<1=P(0). Factorisation, dérivée et valeurs sont certifiées par la machine.

Exercice 2 — les erreurs de la réponse fournie

Ce que ça teste. Le maniement des quantificateurs — ce que « pour tout » permet et ne permet pas (Raisonnement) — et le rôle de la continuité dans le passage d'une information ponctuelle à une information globale (Fonctions d'une variable réelle).

La réponse est-elle exacte ? La conclusion, oui ; la démonstration, non. Sous les hypothèses de l'énoncé, ff est bien constante, égale à 11 ou à 1-1 : c'est démontré dans l'entrée suivante. Mais la réponse fournie ne le démontre pas. C'est ainsi qu'il faut le dire, sans raccourci : une conclusion exacte ne rend pas exacte une démonstration fausse, et c'est la démonstration que l'exercice demande (« Montrer que »).

Où est l'erreur. La réponse établit, pour chaque réel xx fixé, que f(x)=1f(x)=1 ou f(x)=1f(x)=-1. Elle a donc démontré

xR,(f(x)=1  ou  f(x)=1). \forall x\in\mathbb{R},\quad \big(f(x)=1\ \text{ ou }\ f(x)=-1\big).

Elle en conclut « ff est constante égale à 1-1 ou 11 », c'est-à-dire

(xR, f(x)=1)  ou  (xR, f(x)=1). \big(\forall x\in\mathbb{R},\ f(x)=1\big)\ \text{ ou }\ \big(\forall x\in\mathbb{R},\ f(x)=-1\big).

Ces deux phrases ne sont pas équivalentes. La seconde entraîne la première ; la réciproque est fausse en général. Dans la première, le choix entre 11 et 1-1 dépend de xx ; dans la seconde, il est fait une fois pour toutes. « Pour tout » se distribue sur « et », mais pas sur « ou ».

La même faute, vue comme un échange de quantificateurs. Dire « f(x)=1f(x)=1 ou f(x)=1f(x)=-1 », c'est dire qu'il existe k{1,1}k\in\{-1,1\} tel que f(x)=kf(x)=k. La réponse a donc démontré xR, k{1,1}, f(x)=k\forall x\in\mathbb{R},\ \exists k\in\{-1,1\},\ f(x)=k, et elle conclut k{1,1}, xR, f(x)=k\exists k\in\{-1,1\},\ \forall x\in\mathbb{R},\ f(x)=k : un \forall et un \exists ont été échangés, ce qui change le sens d'un énoncé.

Le signal d'alarme : la continuité n'a servi à rien. Le mot « continue » n'apparaît pas dans la réponse, et aucune de ses étapes n'utilise cette hypothèse. Or un argument qui n'utilise pas une hypothèse démontre l'énoncé sans elle. Il suffit donc de tester l'énoncé privé de la continuité. Soit

g(x)={1si x0,1si x<0. g(x)=\begin{cases}1 & \text{si } x\geqslant0,\\ -1 & \text{si } x<0.\end{cases}

Pour tout réel xx, (g(x))2=1\big(g(x)\big)^2=1 ; et gg n'est pas constante, puisque g(0)=1g(0)=1 et g(1)=1g(-1)=-1. Recopiée mot pour mot avec gg à la place de ff, la réponse fournie « démontrerait » que gg est constante : elle ne peut donc pas être une démonstration. La seule hypothèse de l'énoncé que gg ne vérifie pas est la continuité (elle est discontinue en 00) : toute démonstration correcte doit donc s'en servir.

La critique de la rédaction.

  • « Soit xRx\in\mathbb{R} » introduit un réel quelconque, ce qui permettrait de conclure une propriété de xx valable pour tout xx. Mais la conclusion écrite ne porte plus sur xx : elle porte sur la fonction ff tout entière, et rien ne justifie le passage de « pour tout xx, f(x){1,1}f(x)\in\{-1,1\} » à « ff est constante ». C'est le symptôme visible de l'erreur de quantificateurs.
  • « L'équation f(x)2=1f(x)^2=1 admet pour solution 11 ou 1-1 » : l'inconnue n'est pas nommée (c'est le réel f(x)f(x), pas xx), et la phrase confond l'ensemble des solutions de t2=1t^2=1, qui est {1,1}\{-1,1\}, avec la disjonction qui porte sur f(x)f(x). Il fallait écrire : « donc f(x)=1f(x)=1 ou f(x)=1f(x)=-1 ».
  • Aucun théorème n'est cité, alors que la conclusion est globale. Passer d'une information point par point à une information sur toutes les valeurs d'une fonction continue appelle un résultat sur les fonctions continues : ici, le théorème des valeurs intermédiaires.

Les pièges pour qui critique.

  • Répondre « la réponse est juste » parce que le résultat l'est. La consigne demande si la réponse est exacte et de critiquer la rédaction : une démonstration invalide d'un résultat vrai n'est pas une réponse exacte.
  • Se contenter de « la continuité n'est pas utilisée ». C'est un indice, pas une preuve d'erreur : une hypothèse peut être superflue. Ce qui prouve que l'argument est faux, c'est la fonction gg : elle satisfait tout ce que l'argument utilise, et contredit sa conclusion.

Recoupement. La fonction gg vérifie la première phrase quantifiée — en tout réel, elle vaut 11 ou 1-1 —, et deux points suffisent à voir qu'elle contredit la seconde : g(1)=1g(-1)=-1 exclut « gg vaut 11 partout », g(0)=1g(0)=1 exclut « gg vaut 1-1 partout ». Ces deux phrases ne sont donc pas équivalentes. La vérification (g(x))2=1\big(g(x)\big)^2=1 est faite par la machine sur des réels des deux signes.

Exercice 2 — une réponse correcte rédigée

Ce que ça teste. Le théorème des valeurs intermédiaires appliqué avec ses hypothèses exactes (Fonctions d'une variable réelle, section sur les valeurs intermédiaires) et un raisonnement par l'absurde (Raisonnement).

Le théorème, cité avec ses conditions. Soient a<ba<b deux réels et φ\varphi une fonction continue sur le segment [a,b][a,b]. Pour tout réel yy compris entre φ(a)\varphi(a) et φ(b)\varphi(b), il existe c[a,b]c\in[a,b] tel que φ(c)=y\varphi(c)=y.

La rédaction attendue.

Soit ff une fonction définie sur R\mathbb{R}, à valeurs réelles, continue sur R\mathbb{R} et telle que (f(x))2=1\big(f(x)\big)^2=1 pour tout xRx\in\mathbb{R}.

Étape 1 : les valeurs possibles. Soit xRx\in\mathbb{R}. On a (f(x))21=(f(x)1)(f(x)+1)=0\big(f(x)\big)^2-1=\big(f(x)-1\big)\big(f(x)+1\big)=0, donc f(x)=1f(x)=1 ou f(x)=1f(x)=-1. Ainsi f(x){1,1}f(x)\in\{-1,1\} pour tout réel xx.

Étape 2 : ff prend partout la valeur f(0)f(0). Raisonnons par l'absurde et supposons qu'il existe un réel x0x_0 tel que f(x0)f(0)f(x_0)\neq f(0). Alors x00x_0\neq0. Les réels f(0)f(0) et f(x0)f(x_0) sont distincts et appartiennent tous deux à {1,1}\{-1,1\} : ce sont 1-1 et 11, dans un certain ordre. Le réel 00 est donc compris entre f(0)f(0) et f(x0)f(x_0). Posons a=min(0,x0)a=\min(0,x_0) et b=max(0,x0)b=\max(0,x_0) ; comme x00x_0\neq0, on a a<ba<b, et {f(a),f(b)}={1,1}\{f(a),f(b)\}=\{-1,1\}. La fonction ff est continue sur R\mathbb{R}, donc sur le segment [a,b][a,b]. D'après le théorème des valeurs intermédiaires, il existe c[a,b]c\in[a,b] tel que f(c)=0f(c)=0. Mais alors (f(c))2=01\big(f(c)\big)^2=0\neq1, ce qui contredit l'hypothèse. Par conséquent, pour tout réel xx, f(x)=f(0)f(x)=f(0).

Conclusion. La fonction ff est constante, égale à f(0)f(0) ; d'après l'étape 1, f(0){1,1}f(0)\in\{-1,1\}. Donc ff est la fonction constante égale à 11 ou la fonction constante égale à 1-1. Réciproquement, ces deux fonctions vérifient bien les hypothèses : les deux cas se produisent.

Variante sans raisonnement par l'absurde. L'image d'un intervalle par une fonction continue est un intervalle (conséquence du théorème des valeurs intermédiaires). Donc f(R)f(\mathbb{R}) est un intervalle, non vide, inclus dans {1,1}\{-1,1\}. S'il contenait à la fois 1-1 et 11, il contiendrait tout le segment [1,1][-1,1], donc 00, qui n'appartient pas à {1,1}\{-1,1\}. Ainsi f(R)={1}f(\mathbb{R})=\{-1\} ou f(R)={1}f(\mathbb{R})=\{1\} : ff est constante.

Les pièges.

  • Appliquer le théorème sans dire sur quel segment. Il porte sur une fonction continue sur un segment [a,b][a,b] avec a<ba<b : il faut nommer ce segment et justifier a<ba<b (ici parce que x00x_0\neq0). Le recours à min\min et max\max évite de supposer x0>0x_0>0 sans le dire ; écrire « quitte à échanger les rôles, on suppose 0<x00<x_0 » est tout aussi correct, à condition de l'écrire.
  • Oublier que le domaine doit être un intervalle. La continuité seule ne suffit pas. Sur R\mathbb{R}^*, la fonction xxxx\mapsto\dfrac{x}{\lvert x\rvert} est continue, son carré vaut 11 en tout point, et elle n'est pas constante : elle vaut 1-1 sur ],0[]-\infty,0[ et 11 sur ]0,+[]0,+\infty[. La démonstration ci-dessus utilise que R\mathbb{R} est un intervalle : le segment [a,b][a,b] est inclus dans l'ensemble de définition de ff, ce qui serait faux sur R\mathbb{R}^* dès que a<0<ba<0<b.
  • Garder la phrase « constante égale à 1-1 ou 11 » sans en fixer le sens. Après l'étape 2, elle a enfin le bon sens : il existe k{1,1}k\in\{-1,1\} tel que, pour tout réel xx, f(x)=kf(x)=k. Le « il existe kk » est placé devant le « pour tout xx ».

Recoupement. Les deux contre-exemples montrent que chacune des deux hypothèses sert : sans la continuité (la fonction gg de l'entrée précédente) ou sans un domaine d'un seul tenant (xx/xx\mapsto x/\lvert x\rvert sur R\mathbb{R}^*), la conclusion tombe. La démonstration utilise exactement ces deux hypothèses, et rien d'autre que (f(x))2=1\big(f(x)\big)^2=1.

Exercice 3 — les erreurs de la réponse fournie

Ce que ça teste. La récurrence correctement formée (Raisonnement), le théorème de la limite monotone et les suites arithmético-géométriques (Réels et suites).

La réponse est-elle exacte ? Non. La suite ne converge pas : ses premiers termes sont 11, 33, 77, 1515, 3131, 6363, et elle tend vers ++\infty (démontré dans l'entrée suivante). Deux lignes suffisaient à s'en douter : une suite croissante de premier terme u0=1u_0=1 ne peut pas converger vers 1-1, puisque la limite d'une suite croissante convergente majore tous ses termes, donc vaut au moins u0=1u_0=1.

Les erreurs, dans l'ordre de la réponse.

1. La propriété Hn\mathcal{H}_n est mal formée. Dans « Hn\mathcal{H}_n : « pour tout nNn\in\mathbb{N}, un0u_n\geq 0 » », la lettre nn est muette : elle est liée par « pour tout ». La proposition Hn\mathcal{H}_n ne dépend donc pas de nnH0\mathcal{H}_0, H1\mathcal{H}_1 et H57\mathcal{H}_{57} sont une seule et même proposition, celle qu'on veut démontrer. Le nn introduit juste avant (« Pour nNn\in\mathbb{N}, on introduit… ») est masqué par celui du « pour tout ». Une récurrence sur une telle propriété ne démontre rien : l'initialisation consisterait à prouver H0\mathcal{H}_0, c'est-à-dire déjà le résultat final, alors que « Comme u0=1u_0=1 » ne prouve que u00u_0\geq0. Il fallait définir, pour tout nNn\in\mathbb{N}, Hn\mathcal{H}_n : « un0u_n\geqslant0 ».

2. L'hérédité suppose ce qu'elle doit démontrer. « On suppose Hn\mathcal{H}_n vraie pour tout nNn\in\mathbb{N} » : c'est la conclusion de la récurrence, pas son hypothèse. Le raisonnement devient circulaire. L'hérédité se rédige pour un entier fixé : « Soit nNn\in\mathbb{N} tel que Hn\mathcal{H}_n soit vraie ; montrons que Hn+1\mathcal{H}_{n+1} est vraie. » Le cours de Raisonnement cite précisément cette formulation parmi les erreurs à ne pas commettre.

3. La phrase centrale est inachevée. « on en déduit que un+1u_{n+1}, donc Hn+1\mathcal{H}_{n+1} est vraie » : l'inégalité à démontrer n'est pas écrite. C'est pourtant le seul calcul de l'hérédité. Il fallait : un+1=2un+12×0+1=10u_{n+1}=2u_n+1\geqslant2\times0+1=1\geqslant0. Une phrase qui ne contient pas l'inégalité visée ne la démontre pas.

Le résultat visé, lui, est vrai : pour tout nn, un0u_n\geqslant0, et même un1u_n\geqslant1. Ce sont la forme de la récurrence et son hérédité qui sont fautives, pas l'énoncé qu'elle cherchait à établir.

4. « Ainsi, elle converge » : l'erreur mathématique décisive. Le calcul de la croissance est juste sous réserve de la positivité : un+1un=un+10u_{n+1}-u_n=u_n+1\geq0 dès que un0u_n\geq0. Cette positivité est vraie ; la réponse ne l'a simplement pas démontrée (points 1 à 3), et une fois qu'elle l'est, la croissance est acquise. Mais « croissante » n'entraîne pas « convergente ». Le théorème de la limite monotone (Réels et suites) dit : une suite croissante et majorée converge ; une suite croissante non majorée tend vers ++\infty. L'hypothèse « majorée » n'est ni énoncée ni vérifiée — et elle est fausse ici. Le contre-exemple le plus simple à l'implication « croissante donc convergente » est la suite (n)nN(n)_{n\in\mathbb{N}}.

5. Le passage à la limite est juste… sous une hypothèse fausse. « Par continuité de x2x+1x\mapsto 2x+1 sur R\mathbb{R}, \ell vérifie l'équation =2+1\ell=2\ell+1 » : ce raisonnement est correct si la suite converge vers un réel \ell. On passe alors à la limite des deux côtés de un+1=2un+1u_{n+1}=2u_n+1 ; l'unicité de la limite donne =2+1\ell=2\ell+1, donc =1\ell=-1. Cette étape identifie un candidat — le point fixe de x2x+1x\mapsto2x+1 —, elle ne prouve pas que la suite converge.

6. La conclusion contredit une propriété vraie, que la réponse croyait avoir établie quelques lignes plus haut. La positivité un0u_n\geq0 pour tout nn est vraie (elle se démontre correctement : voir l'entrée suivante), même si la réponse ne l'a pas démontrée. Si la suite convergeait vers \ell, le passage à la limite dans cette inégalité large donnerait 0\ell\geqslant0, ce qui est incompatible avec =1\ell=-1. Arrivée à une contradiction avec ce qu'elle croyait avoir démontré, la réponse devait s'arrêter : cette contradiction est l'information. Une fois la positivité démontrée correctement, elle prouve, par l'absurde, que la suite ne converge pas.

Pourquoi le point fixe ne peut pas être la limite. Pour f(x)=2x+1f(x)=2x+1, on a f(1)=2>1f'(-1)=2>1 : le point fixe 1-1 est répulsif, les termes s'en éloignent. Et pour une suite arithmético-géométrique un+1=aun+bu_{n+1}=au_n+b avec a1a\neq1, la convergence a lieu si et seulement si a<1\lvert a\rvert<1 ou si u0u_0 est égal au point fixe. Ici a=2a=2 et u0=11u_0=1\neq-1 : la suite diverge.

La critique de la rédaction, en plus des erreurs.

  • « La suite (un)nN(u_n)_{n\in\mathbb{N}} est positive » est correct avec la convention française, où « positif » signifie « supérieur ou égal à 00 » ; écrire « un0u_n\geqslant0 pour tout nn » annonce exactement la propriété à démontrer et coupe court à toute lecture « strictement positive ».
  • La conclusion de la récurrence, « Hn\mathcal{H}_n est vraie pour tout nNn\in\mathbb{N} », répète le « pour tout nn » déjà contenu dans Hn\mathcal{H}_n : c'est la même confusion, vue de l'autre côté.
  • « Ainsi, elle converge » ne cite aucun théorème : nommer le théorème de la limite monotone aurait obligé à écrire ses hypothèses, et donc à voir celle qui manque.

Les pièges pour qui critique.

  • Ne relever que la limite fausse. « La limite ne peut pas être 1-1 » est juste, mais la consigne demande de repérer les erreurs et de critiquer la rédaction : les trois fautes de la récurrence en font partie.
  • Croire que la récurrence est fausse sur le fond. L'énoncé qu'elle vise, un0u_n\geqslant0, est vrai ; ce qui est fautif, c'est sa forme. Une bonne critique distingue les deux.

Recoupement. Les premiers termes 11, 33, 77, 1515, 3131, 6363, 127127 sont ceux de la formule un=2n+11u_n=2^{n+1}-1 (établie dans l'entrée suivante) ; u10=2047u_{10}=2047, et l'écart entre deux termes consécutifs vaut un+1un=2n+1u_{n+1}-u_n=2^{n+1}, qui ne tend pas vers 00. Avec un premier terme quelconque u0u_0, la même méthode donne un=1+(u0+1)2nu_n=-1+(u_0+1)\,2^n : la suite converge seulement si u0=1u_0=-1, auquel cas elle est constante égale à 1-1. Cela confirme que 1-1 est bien le point fixe — le calcul de la réponse fournie est juste comme calcul de candidat — et qu'il n'est la limite que dans ce cas dégénéré. Toutes ces valeurs sont certifiées par la machine.

Exercice 3 — une réponse correcte rédigée

Ce que ça teste. Rédiger une récurrence complète en trois étapes, sur une propriété qui dépend réellement de nn (Raisonnement), puis conclure par un théorème de comparaison ; retrouver le résultat par la forme explicite d'une suite arithmético-géométrique (Réels et suites, section sur les suites récurrentes).

La rédaction attendue.

Étape 1 : une minoration, par récurrence. Pour tout nNn\in\mathbb{N}, on note Hn\mathcal{H}_n la proposition « unn+1u_n\geqslant n+1 ».

Initialisation. u0=10+1u_0=1\geqslant0+1 : H0\mathcal{H}_0 est vraie.

Hérédité. Soit nNn\in\mathbb{N} tel que Hn\mathcal{H}_n soit vraie, c'est-à-dire unn+1u_n\geqslant n+1. Alors

un+1=2un+12(n+1)+1=2n+3n+2, u_{n+1}=2u_n+1\geqslant2(n+1)+1=2n+3\geqslant n+2,

la dernière inégalité parce que (2n+3)(n+2)=n+11(2n+3)-(n+2)=n+1\geqslant1. Donc Hn+1\mathcal{H}_{n+1} est vraie.

Conclusion de la récurrence. D'après le principe de récurrence, Hn\mathcal{H}_n est vraie pour tout nNn\in\mathbb{N} : on a unn+1u_n\geqslant n+1 pour tout entier naturel nn.

Étape 2 : la limite. La suite (n+1)nN(n+1)_{n\in\mathbb{N}} tend vers ++\infty et unn+1u_n\geqslant n+1 pour tout nn ; par le théorème de comparaison (minoration par une suite qui tend vers ++\infty), un+u_n\to+\infty. En particulier (un)(u_n) n'est pas majorée, alors que toute suite convergente est bornée.

Conclusion : la suite (un)nN(u_n)_{n\in\mathbb{N}} n'est pas convergente ; elle diverge vers ++\infty. La seconde question (« Si oui, donner la valeur de sa limite ») est donc sans objet.

Variante : la forme explicite. Le point fixe de x2x+1x\mapsto2x+1 est le réel \ell tel que =2+1\ell=2\ell+1, soit =1\ell=-1. On pose, pour tout nNn\in\mathbb{N}, vn=un+1v_n=u_n+1. Alors

vn+1=un+1+1=2un+2=2vn, v_{n+1}=u_{n+1}+1=2u_n+2=2v_n,

donc (vn)(v_n) est géométrique de raison 22 et de premier terme v0=2v_0=2 : vn=2×2n=2n+1v_n=2\times2^n=2^{n+1}, et

un=2n+11pour tout nN. u_n=2^{n+1}-1\qquad\text{pour tout }n\in\mathbb{N}.

Comme 2>12>1, 2n+1+2^{n+1}\to+\infty, donc un+u_n\to+\infty. Ici le point fixe sert d'outil de calcul — il fabrique la suite géométrique (vn)(v_n) —, et non de limite.

Variante : réparer la réponse fournie. Ses ingrédients sont justes ; c'est leur assemblage qui est faux.

Positivité. Pour tout nNn\in\mathbb{N}, on note Pn\mathcal{P}_n la proposition « un0u_n\geqslant0 ». On a u0=10u_0=1\geqslant0. Soit nNn\in\mathbb{N} tel que Pn\mathcal{P}_n soit vraie : alors un+1=2un+110u_{n+1}=2u_n+1\geqslant1\geqslant0, donc Pn+1\mathcal{P}_{n+1} est vraie. Par récurrence, un0u_n\geqslant0 pour tout nn.

Croissance. Pour tout nn, un+1un=un+11>0u_{n+1}-u_n=u_n+1\geqslant1>0 : la suite est strictement croissante.

Pas de limite finie. Supposons que (un)(u_n) converge vers un réel \ell. En passant à la limite dans un+1=2un+1u_{n+1}=2u_n+1 (continuité de x2x+1x\mapsto2x+1), on obtient =2+1\ell=2\ell+1, soit =1\ell=-1. En passant à la limite dans l'inégalité large un0u_n\geqslant0, on obtient 0\ell\geqslant0. Contradiction : la suite ne converge pas.

Conclusion. D'après le théorème de la limite monotone, une suite croissante et majorée converge ; la suite (un)(u_n), croissante et non convergente, n'est donc pas majorée, et une suite croissante non majorée tend vers ++\infty.

La contradiction que la réponse fournie avait sous les yeux était donc exactement la démonstration demandée.

Les pièges.

  • Un point fixe n'est pas une limite. Résoudre =2+1\ell=2\ell+1 donne la seule limite possible d'une suite convergente, jamais la convergence elle-même. Ici le point fixe est répulsif : f(1)=2>1f'(-1)=2>1 pour f(x)=2x+1f(x)=2x+1.
  • Dire « diverge » sans préciser. Une suite divergente peut tendre vers ++\infty, vers -\infty, ou n'avoir aucune limite ; ici on sait mieux, un+u_n\to+\infty, et c'est la réponse la plus informative.
  • Rédiger une hérédité sans son calcul. L'hérédité est un calcul : l'inégalité obtenue doit apparaître en entier, avec la justification de chaque comparaison.
  • Mettre « pour tout nn » dans Hn\mathcal{H}_n. La propriété porte sur un entier nn ; le « pour tout » n'apparaît qu'à la conclusion de la récurrence.

Recoupement. La formule explicite et la minoration se contrôlent l'une l'autre : 2n+11n+12^{n+1}-1\geqslant n+1 pour tout nn, avec égalité pour n=0n=0. Premières valeurs : u0=1u_0=1, u1=3u_1=3, u2=7u_2=7, u3=15u_3=15, u4=31u_4=31. La suite dépasse 10001000 dès u9=1023u_9=1023 et 10610^6 dès u19=1048575u_{19}=1\,048\,575. La relation de récurrence, la formule un=2n+11u_n=2^{n+1}-1 et la minoration unn+1u_n\geqslant n+1 sont certifiées par la machine (symboliquement pour la formule, et sur les soixante premiers termes pour la minoration, qui reste démontrée par la récurrence ci-dessus).

À retenir

Les cinq leçons mathématiques de la partie.

  1. Résoudre une équation, c'est établir une équivalence. Une chaîne d'implications ne fournit que des candidats (analyse) ; il faut vérifier chacun (synthèse), ou n'écrire que des équivalences justifiées. Multiplier une équation par une expression qui peut s'annuler — dans l'exercice 1, par x1x-1 sans le dire — peut créer des solutions parasites.
  2. « Pour tout » se distribue sur « et », pas sur « ou ». La phrase « pour tout xx, A(x)A(x) ou B(x)B(x) » n'entraîne pas « (A(x)A(x) pour tout xx) ou (B(x)B(x) pour tout xx) » ; de même, xk\forall x\,\exists k n'entraîne pas kx\exists k\,\forall x. Pour passer d'une information ponctuelle à une information globale sur une fonction continue sur un intervalle, on utilise le théorème des valeurs intermédiaires.
  3. Une récurrence se rédige en trois temps, sur une propriété qui dépend de nn. Hn\mathcal{H}_n ne contient pas « pour tout nn » ; l'hérédité fixe un entier nn ; son calcul est écrit en entier ; le « pour tout » n'apparaît qu'à la conclusion.
  4. Croissante n'est pas convergente. Le théorème de la limite monotone exige une suite croissante et majorée ; une suite croissante non majorée tend vers ++\infty.
  5. Un point fixe est un candidat, pas une limite. Et toute limite candidate se confronte aux inégalités déjà établies : un0u_n\geqslant0 pour tout nn interdit la limite 1-1.

Et la méthode de critique, transférable à toute copie.

  • Tester la conclusion indépendamment de l'argument : une substitution, quelques termes. C'est rapide, mais cela ne dit pas tout : un contre-exemple suffit à réfuter une conclusion fausse (exercice 1) ; des valeurs numériques peuvent rendre une conclusion suspecte (exercice 3), elles ne prouvent rien ; et une conclusion vraie (exercice 2) ne se confirme que par une démonstration.
  • Localiser la première étape fausse et nommer l'erreur : implication lue comme une équivalence, quantificateurs échangés, théorème appliqué sans l'une de ses hypothèses, raisonnement circulaire.
  • Chercher l'hypothèse de l'énoncé qui n'a pas servi, puis construire un contre-exemple à l'énoncé privé de cette hypothèse : s'il existe, l'argument est faux.
  • Juger séparément la conclusion et la démonstration : l'exercice 2 a une conclusion exacte et aucune démonstration.
  • Dire aussi ce qui est juste : dans les exercices 1 et 3, une réponse correcte peut réutiliser les bonnes étapes de la réponse fautive, en corrigeant l'étape qui cède et en y ajoutant ce qui manquait.
Réponse. Exercice 1 — réponse fournie inexacte. Elle n'établit qu'une condition nécessaire (x4=1x^4=1, donc x{1,1}x\in\{-1,1\}) et la prend pour une équivalence ; or 11 n'est pas solution, puisque 13+12+1+1=41^3+1^2+1+1=4. Réponse correcte : x3+x2+x+1=(x+1)(x2+1)x^3+x^2+x+1=(x+1)(x^2+1) et x2+1>0x^2+1>0 sur R\mathbb{R}, donc l'ensemble des solutions réelles est S={1}\mathcal{S}=\{-1\}. Exercice 2 — conclusion exacte, démonstration invalide. De « pour tout xx, f(x)=1f(x)=1 ou f(x)=1f(x)=-1 », la réponse déduit sans justification « ff vaut 11 partout ou 1-1 partout » (un « pour tout » distribué sur un « ou ») et n'utilise jamais la continuité ; la fonction égale à 11 sur [0,+[[0,+\infty[ et à 1-1 sur ],0[]-\infty,0[ montre que l'argument ne vaut rien sans elle. Réponse correcte : si f(x0)f(0)f(x_0)\neq f(0), le théorème des valeurs intermédiaires sur le segment d'extrémités 00 et x0x_0 fournit cc tel que f(c)=0f(c)=0, ce qui contredit (f(c))2=1\big(f(c)\big)^2=1 ; donc ff est constante, égale à 11 ou à 1-1. Exercice 3 — réponse fournie inexacte. La propriété Hn\mathcal{H}_n est mal formée (« pour tout nn » à l'intérieur), l'hérédité est circulaire et son inégalité manque, « croissante donc convergente » est faux (il manque « majorée »), et la limite 1-1 contredit un0u_n\geqslant0. Réponse correcte : par récurrence, unn+1u_n\geqslant n+1 pour tout nn, donc un+u_n\to+\infty ; la suite n'est pas convergente. Forme explicite : un=2n+11u_n=2^{n+1}-1.
Faire cet exercice dans l'app →

Partie 2 (1) : méthode de Gauss

DémonstrationDifficulté 3/5

Sujet officiel — CAPES externe de mathématiques, session 2026, seconde épreuve écrite (bac+3). © ministère chargé de l'Éducation nationale, devenirenseignant.gouv.fr.

Partie 2 : Questions sur le document 1 joint au sujet

Les questions ci-dessous portent sur le Document 1 concernant la méthode de Gauss, les formes linéaires et les hyperplans. Les notations utilisées ici sont les mêmes que dans le document. Les questions sont posées dans l'ordre chronologique de la lecture du document.

1 Méthode de Gauss

Question 1. Échelonner, à l'aide d'opérations élémentaires dûment détaillées, la matrice

(111123221). \begin{pmatrix}1&1&1\\-1&2&3\\2&2&1\end{pmatrix}.

Question 2. Démontrer que l'ensemble des solutions d'un système linéaire homogène AX=0RmAX=0_{\mathbb{R}^m}, où AMm,nA\in\mathcal{M}_{m,n}, d'inconnue XRnX\in\mathbb{R}^n, est un sous-espace vectoriel de Rn\mathbb{R}^n.

Question 3. Soit λR\lambda\in\mathbb{R} et

U=(111111111). U=\begin{pmatrix}1&1&1\\1&1&1\\1&1&1\end{pmatrix}.

Déterminer, en fonction du réel λ\lambda, le rang de UλI3U-\lambda I_3, où I3I_3 est la matrice identité de M3\mathcal{M}_3. En déduire les valeurs propres de UU.

Question 4. Démontrer la Proposition 3 (Solutions d'un système linéaire non homogène).

Question 5. Quel est le point en commun entre la Proposition 3 et la résolution de l'équation différentielle y=ay+by'=ay+ba,b:IRa,b:I\to\mathbb{R} sont des fonctions définies et continues sur un intervalle II de R\mathbb{R} ?

Question 6. Démontrer le Théorème 2 (Caractérisation d'une combinaison linéaire d'équations) en utilisant les résultats qui le précèdent.

Question 7. Dans le Théorème 2, obtient-on un résultat valide si l'on remplace l'assertion :

« Si le système SS' admet les mêmes solutions que SS alors l'équation (E)(E) est une combinaison linéaire des équations de SS. »

par

« Le système SS' admet les mêmes solutions que SS si, et seulement si, l'équation (E)(E) est une combinaison linéaire des équations de SS. » ?

Justifier la réponse.

Question 8. Soit le plan PP de l'espace passant par l'origine du repère et engendré par les vecteurs ı\vec{\imath} et ȷ+2k\vec{\jmath}+2\vec{k}. On sait que MPM\in P si, et seulement si, (OM,ı,ȷ+2k)(\overrightarrow{OM},\vec{\imath},\vec{\jmath}+2\vec{k}) est une famille liée. À l'aide d'un calcul de rang, démontrer que P={(x,y,z)R3z2y=0}P=\{(x,y,z)\in\mathbb{R}^3\mid z-2y=0\}.

Question 9. Soient deux plans distincts P1P_1 et P2P_2 d'équation respective

3x+4yz=1etx+y+z=5. 3x+4y-z=1\qquad\text{et}\qquad x+y+z=5.

À l'aide de la méthode de Gauss, démontrer que l'intersection de ces deux plans est une droite dont on déterminera un point et un vecteur directeur.

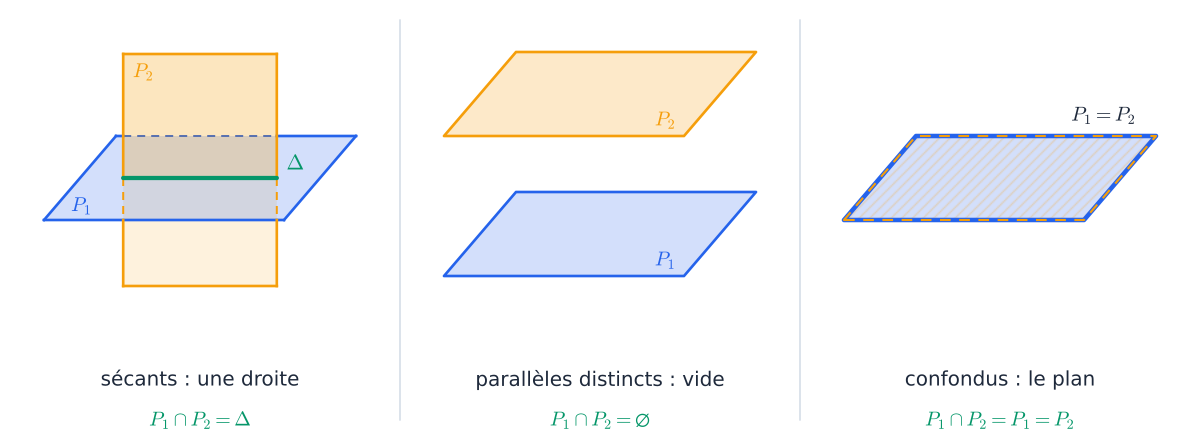
Question 10. Comme proposé dans la Remarque 5, retrouver, à l'aide du Théorème 1 (Rouché-Fontené), les différents cas possibles d'intersections de deux plans quelconques P1P2P_1\cap P_2 dans l'espace et les illustrer par des croquis en perspective.

Question 11.

i) Prouver la Remarque 6 (Produit vectoriel).

ii) Pour quelle(s) valeur(s) du paramètre mRm\in\mathbb{R} les plans d'équations (1m)x+(2+m)yz=3(1-m)x+(2+m)y-z=3 et 2x+(42m)y+(m2)z=m2x+(4-2m)y+(m-2)z=m sont-ils parallèles ?

iii) Parmi la ou les valeurs du paramètre mm trouvée(s) ci-dessus, existe-t-il des cas où les plans sont confondus ?

Question 12. Soient P1P_1 et P2P_2 deux plans d'équation respective (E1)(E_1) et (E2)(E_2). Expliquer pourquoi, si l'on suppose P1P_1 et P2P_2 non parallèles, alors cela permet d'affirmer que l'équation de la forme α(E1)+β(E2)\alpha(E_1)+\beta(E_2), où α\alpha et β\beta sont deux réels non tous les deux nuls, représente toujours un plan.

Document 1 : Extraits de cours sur la méthode de Gauss, les formes linéaires et les hyperplans

Notations

  • N\mathbb{N} désigne l'ensemble des entiers naturels.
  • R\mathbb{R} désigne l'ensemble des nombres réels.
  • Dans tout le document nn et mm désignent deux entiers naturels non nuls et les espaces vectoriels sont des espaces vectoriels sur le corps des nombres réels.
  • Soient nn et mm deux entiers naturels non nuls ; l'ensemble Mm,n\mathcal{M}_{m,n} est l'ensemble des matrices à coefficients réels, à mm lignes et nn colonnes. Si n=mn=m on note Mn\mathcal{M}_n l'ensemble des matrice carrées à coefficients réels. Dans le texte, on pourra identifier Mm,1\mathcal{M}_{m,1} avec Rm\mathbb{R}^m.
  • Si EE est un espace vectoriel de dimension finie alors on note dim(E)\dim(E) sa dimension. Si kNk\in\mathbb{N}^* et si u1,,uku_1,\ldots,u_k sont kk vecteurs de EE, Vect(u1,,uk)\mathcal{V}ect(u_1,\ldots,u_k) désigne le sous-espace vectoriel engendré par u1,,uku_1,\ldots,u_k et le rang de la famille (u1,,uk)(u_1,\ldots,u_k), noté rg(u1,,uk)\operatorname{rg}(u_1,\ldots,u_k), est la dimension de Vect(u1,,uk)\mathcal{V}ect(u_1,\ldots,u_k).

1 Méthode de Gauss - Faisceaux de plans

La méthode de Gauss appliquée à la résolution des systèmes est considérée comme connue. Toutefois nous rappelons ici les opérations de base nécessaires à l'algorithme et les résultats qu'implique la méthode. Rappelons d'abord quelques définitions.

Définition 1 Une matrice AMm,nA\in\mathcal{M}_{m,n} est dite échelonnée quand le nombre de zéros précédant la première valeur non nulle d'une ligne augmente strictement ligne par ligne jusqu'à ce qu'il ne reste éventuellement plus que des lignes nulles. Le premier terme non nul de chaque ligne non nulle est appelé un pivot.

Définition 2 Une matrice AMm,nA\in\mathcal{M}_{m,n} est dite réduite si elle est échelonnée et si tous ses pivots valent 1.

Définition 3 Soit AA une matrice de Mm,n\mathcal{M}_{m,n}. On appelle rang de AA le rang de la famille de mm vecteurs de Rn\mathbb{R}^n formée par les lignes de AA. On le note rg(A)\operatorname{rg}(A).

Remarque 1 Rappelons ici que le rang d'une matrice est le même que celui de sa transposée et donc rg(A)min(m,n)\operatorname{rg}(A)\leq\min(m,n).

Définition 4 On appelle opération élémentaire sur une matrice l'une des opérations suivantes :

  • échanger deux lignes ;
  • multiplier une ligne par un nombre réel non nul ;
  • ajouter à une ligne une combinaison linéaire d'autres lignes.

Proposition 1 Appliquer à une matrice l'une de ces opérations ne change pas son rang. Le rang d'une matrice échelonnée est le nombre de lignes non nulles qu'elle contient.

Remarque 2 Les opérations sont réversibles.

Proposition 2 Une matrice carrée (d'ordre nn) est inversible si et seulement si elle est de rang maximal (c'est-à-dire de rang nn).

Le rang d'une matrice n'est modifié par aucune opération élémentaire, ce qui conduit à un algorithme d'échelonnement qui utilise de manière stratégique les opérations élémentaires et qui transforme une matrice quelconque en une matrice échelonnée de même rang.

1.1 Applications de la notion de rang à la résolution des systèmes

On s'intéresse ici à la résolution des systèmes linéaires de la forme AX=BAX=BAMm,nA\in\mathcal{M}_{m,n} et BRmB\in\mathbb{R}^m. On distingue deux cas.

Cas des systèmes linéaires homogènes : B=0RmB=0_{\mathbb{R}^m}

Soit AMm,nA\in\mathcal{M}_{m,n}. Notons C1,C2,,CnC_1,C_2,\ldots,C_n les nn vecteurs colonnes de la matrice AA. Résoudre le système AX=0RmAX=0_{\mathbb{R}^m} revient à trouver des réels x1,x2,,xnx_1,x_2,\ldots,x_n tels que x1C1+x2C2++xnCn=0Rmx_1C_1+x_2C_2+\ldots+x_nC_n=0_{\mathbb{R}^m}. Par conséquent :

  • si rg(A)=n\operatorname{rg}(A)=n, c'est-à-dire si les nn vecteurs colonnes de AA sont linéairement indépendants, le système admet 0Rn0_{\mathbb{R}^n} pour solution unique.
  • si rg(A)=r<n\operatorname{rg}(A)=r<n, c'est-à-dire si les nn vecteurs colonnes de AA sont linéairement dépendants, alors l'espace vectoriel des solutions est un sous-espace vectoriel de Rn\mathbb{R}^n de dimension nrn-r.

Cas des systèmes linéaires non homogènes : B0RmB\neq0_{\mathbb{R}^m}

Dans la suite, on note AX=BAX=B un système linéaire non homogène où AMm,nA\in\mathcal{M}_{m,n} et BRmB\in\mathbb{R}^m avec B0RmB\neq0_{\mathbb{R}^m}.

Proposition 3 (Solutions d'un système linéaire non homogène) On suppose que le système AX=BAX=B possède au moins une solution. Soit X0RnX_0\in\mathbb{R}^n une de ces solutions. L'ensemble des solutions du système est l'ensemble {X0+uuE0}\{X_0+u\mid u\in E_0\}E0E_0 est l'ensemble des solutions du système homogène associé AX=0RmAX=0_{\mathbb{R}^m}.

Bilan et méthode de Gauss

Un système linéaire peut donc avoir 0, 1 ou une infinité de solutions. Pour énoncer un théorème plus précis, nous avons besoin de la définition suivante :

Définition 5 On appelle matrice augmentée du système AX=BAX=B la matrice (AB)Mm,n+1(A|B)\in\mathcal{M}_{m,n+1}.

Théorème 1 (Rouché-Fontené) Le système AX=BAX=B défini plus haut est :

  • incompatible (sans solution) si rg(AB)>rg(A)\operatorname{rg}(A|B)>\operatorname{rg}(A)
  • compatible et nrn-r fois indéterminé si rg(AB)=rg(A)=r\operatorname{rg}(A|B)=\operatorname{rg}(A)=r. Si r=nr=n alors la solution est unique. Si B=0RmB=0_{\mathbb{R}^m} alors, l'ensemble des solutions est un sous-espace vectoriel de Rn\mathbb{R}^n de dimension nrn-r.

Remarque 3 Dans le cas d'un système compatible, rr inconnues s'expriment de façon unique en fonction des nrn-r autres, prises comme paramètres.

Méthode de Gauss de résolution d'un système linéaire AX=BAX=B : on applique l'algorithme d'échelonnement à la matrice augmentée (AB)(A|B). On obtient alors un système échelonné équivalent (ayant les mêmes solutions) que le système de départ (puisque les opérations sont réversibles).

Théorème 2 (Caractérisation d'une combinaison linéaire d'équations) Soit SS un système de mm équations à nn inconnues dont l'ensemble des solutions est non vide, et soit SS' un système constitué des équations de SS auxquelles on a rajouté une équation (E)(E) de mêmes inconnues que SS. Si le système SS' admet les mêmes solutions que SS alors l'équation (E)(E) est une combinaison linéaire des équations de SS.

Commentaires sur la démonstration. La preuve de ce théorème peut se déduire de l'algorithme de Gauss.

1.2 Applications : droites, plans et faisceaux de plans

Dans le plan

On se place ici dans le plan rapporté à un repère orthonormé (O,ı,ȷ)(O,\vec{\imath},\vec{\jmath}). Soient (a1,b1,c1)R3(a_1,b_1,c_1)\in\mathbb{R}^3 et (a2,b2,c2)R3(a_2,b_2,c_2)\in\mathbb{R}^3. On considère deux droites d'équations respectives a1x+b1y=c1a_1x+b_1y=c_1 et a2x+b2y=c2a_2x+b_2y=c_2 en notant (x,y)(x,y) les coordonnées d'un point du plan dans le repère.

On note la matrice A=(a1b1a2b2)A=\begin{pmatrix}a_1&b_1\\a_2&b_2\end{pmatrix} et la matrice AA' augmentée

A=(a1b1c1a2b2c2). A'=\left(\begin{array}{cc|c}a_1&b_1&c_1\\a_2&b_2&c_2\end{array}\right).

Remarque 4 En étudiant les différentes valeurs possibles pour les rangs des matrices AA et AA', et en utilisant le Théorème 1 (Rouché-Fontené), on peut retrouver les trois différents cas possibles pour l'intersection de ces deux droites.

Dans l'espace

On se place ici dans l'espace rapporté à un repère orthonormé (O,ı,ȷ,k)(O,\vec{\imath},\vec{\jmath},\vec{k}). On rappelle qu'un plan peut être défini à l'aide d'une équation de la forme

(E)ax+by+cz=d (E)\quad ax+by+cz=d

aa, bb, cc sont des réels non tous nuls, et en notant (x,y,z)(x,y,z) les coordonnées d'un point de l'espace dans le repère.

Dans la suite, P1P_1 et P2P_2 désignent deux plans distincts d'équation respective (E1)(E_1) et (E2)(E_2).

Remarque 5 On peut, à titre d'exercice, retrouver à l'aide du Théorème 1 (Rouché-Fontené) les différents cas possibles d'intersections P1P2P_1\cap P_2.

Remarque 6 (Produit vectoriel) Le produit vectoriel fournit un outil efficace pour savoir si deux plans P1P_1 et P2P_2 de R3\mathbb{R}^3 sont parallèles. Si n1\vec{n_1} et n2\vec{n_2} sont des vecteurs normaux à respectivement P1P_1 et P2P_2, P1P_1 et P2P_2 sont parallèles si, et seulement si, n1n2=0\vec{n_1}\wedge\vec{n_2}=\vec{0}.

Définition 6 (Faisceau de plans) On appelle faisceau de plans engendré par P1P_1 et P2P_2 l'ensemble des plans qui ont une équation de la forme α(E1)+β(E2)\alpha(E_1)+\beta(E_2), où α\alpha et β\beta sont deux réels non tous les deux nuls. On le note F(P1,P2)\mathcal{F}(P_1,\,P_2).

Si par exemple (E1)(E_1) est l'équation z=1z=1 et (E2)(E_2) est l'équation x+y=0x+y=0, F(P1,P2)\mathcal{F}(P_1,\,P_2) est l'ensemble des plans dont une équation est de la forme αz+βx+βy=α\alpha z+\beta x+\beta y=\alpha.

Théorème 3 Si P1P_1 et P2P_2 sont sécants, ce faisceau est l'ensemble de tous les plans contenant la droite P1P2P_1\cap P_2. Dans ce cas, les plans P1P_1 et P2P_2 appartiennent au faisceau F(P1,P2)\mathcal{F}(P_1,\,P_2).

Note de Maths Post-Bac. Dans le sujet officiel, le Document 1 est joint en fin de sujet (pages 8 à 13) ; il est reproduit ci-dessus jusqu'au Théorème 3 inclus. Il se poursuit par une section « 2 Formes linéaires, hyperplans et faisceaux d'hyperplans » : cette section du Document 1 et les Questions 13 à 20 sont dans l'exercice « Partie 2 (2) : formes linéaires et hyperplans ».

Indices (14)

Question 1. Le coefficient en haut à gauche vaut 11 : c'est un pivot tout trouvé. Deux opérations du type « ajouter à une ligne un multiple de L1L_1 » suffisent — les nommer une par une, avec la ligne modifiée et la combinaison ajoutée.

Question 2. Trois vérifications : l'ensemble est inclus dans Rn\mathbb{R}^n, il contient le vecteur nul, il est stable par combinaison linéaire. La dernière repose sur une seule propriété du produit matriciel — laquelle ?

Question 3. Commencer par échanger L1L_1 et L3L_3 : on obtient un pivot égal à 11 qui ne dépend pas de λ\lambda. Ne jamais diviser par une expression en λ\lambda qui peut s'annuler. Pour les valeurs propres, traduire « λ\lambda est valeur propre » par une propriété d'un système homogène.

Question 4. Double inclusion. Pour montrer qu'une solution XX est de la forme X0+uX_0+u, poser u=XX0u=X-X_0 et calculer AuAu.

Question 5. Écrire l'équation différentielle sous la forme L(y)=bL(y)=b, avec L(y)=yayL(y)=y'-ay. L'application LL a une propriété que partage XAXX\mapsto AX — et le cours en tire la même structure des solutions.

Question 6. Appliquer la Proposition 3 à SS et à SS' avec la MÊME solution X0X_0. Comparer les ensembles de solutions des systèmes homogènes associés, puis leurs dimensions, puis les rangs. Le second membre de (E)(E) se traite à part, et c'est là qu'on se sert encore de X0X_0.

Question 7. Le sens direct est le Théorème 2. Reste la réciproque : si (E)(E) est une combinaison linéaire des équations de SS, une solution de SS vérifie-t-elle (E)(E) ? L'hypothèse « ensemble des solutions non vide » sert-elle dans ce sens-là ?

Question 8. Une famille de trois vecteurs est liée si et seulement si son rang est au plus 22. Écrire les coordonnées des trois vecteurs en lignes et échelonner — sans diviser par xx ni par yy.

Question 9. Matrice augmentée, un échange de lignes pour avoir un pivot égal à 11, une élimination. Puis la Remarque 3 : exprimer deux inconnues en fonction de la troisième, prise comme paramètre.

Question 10. Les lignes de AA ne sont pas nulles (pourquoi ?), donc rg(A)\operatorname{rg}(A) vaut 11 ou 22. Croiser avec rg(AB)\operatorname{rg}(A|B) et traduire chacun des cas obtenus en une position relative des deux plans.

Question 11. i). Définir « parallèles » (même direction). Montrer que c'est équivalent à la colinéarité des vecteurs normaux, puis que la colinéarité de deux vecteurs équivaut à un produit vectoriel nul.

Question 11. ii). Calculer les TROIS coordonnées de n1n2\vec{n_1}\wedge\vec{n_2} et factoriser chacune. Une proportionnalité testée sur deux coordonnées seulement fait apparaître des valeurs parasites.

Question 11. iii). Pour la valeur trouvée, comparer aussi les seconds membres : calculer rg(AB)\operatorname{rg}(A|B).

Question 12. Développer α(E1)+β(E2)\alpha(E_1)+\beta(E_2) : son vecteur de coefficients est αn1+βn2\alpha\vec{n_1}+\beta\vec{n_2}. Une équation de la forme ax+by+cz=dax+by+cz=d n'est celle d'un plan que si (a,b,c)(a,b,c) n'est pas nul — quand ce vecteur-là peut-il être nul ?

Correction détaillée
Ce qu'il faut voir

La Partie 2 est un exercice sur document, le format propre à cette seconde épreuve, dont la page de garde invite le candidat « à analyser, critiquer, le cas échéant, compléter le contenu des documents ». Le Document 1 est un extrait de cours ; les douze questions de cette section le prennent de quatre façons différentes, et il faut reconnaître laquelle avant d'écrire :

questions ce que le sujet demande ce qu'on mobilise
1, 3, 8, 9, 11 ii) et iii) appliquer : échelonner, calculer un rang, résoudre Définitions 1 et 4, Proposition 1, Théorème 1
2, 4, 6, 11 i) démontrer un énoncé que le document affirme sans preuve le cas homogène, la Proposition 3, le Théorème 2, la Remarque 6
5 relier le document à une autre partie du programme la Proposition 3
7, 10, 12 critiquer ou compléter un énoncé du document Théorème 2, Remarque 5, Définition 6

Une seule idée porte toute la section : le rang compte les équations indépendantes. Le Document 1 l'exploite dans trois directions, et les questions suivent le même fil :

  • la structure des solutions : un système linéaire AX=BAX=B a un ensemble de solutions soit vide, soit égal à X0+E0X_0+E_0, translaté d'un sous-espace vectoriel de dimension nrg(A)n-\operatorname{rg}(A) (Questions 2, 4, 5) ;
  • le test de compatibilité : rg(AB)=rg(A)\operatorname{rg}(A|B)=\operatorname{rg}(A) ou non (Théorème 1), qui classe toutes les positions de deux plans (Questions 9, 10, 11) ;
  • le rang comme outil de preuve : pour un système qui a des solutions, si ajouter une équation ne change pas les solutions, elle n'ajoute rien au rang, donc elle est combinaison des autres (Question 6, le point dur de la section).

Ce qu'il faut savoir du document avant de commencer, parce que plusieurs questions en dépendent :

  • la Définition 4 ne parle que d'opérations sur les lignes — les opérations sur les colonnes sont hors jeu ;
  • la Proposition 3 est posée pour B0RmB\neq0_{\mathbb{R}^m}, mais sa preuve ne s'en sert pas : elle vaut aussi pour B=0B=0 (avec X0=0X_0=0), et la Question 6 en a besoin sous cette forme ;
  • le document fixe « P1P_1 et P2P_2 désignent deux plans distincts », alors que la Question 10 parle de « deux plans quelconques » : le plus sûr est donc de traiter aussi le cas des plans confondus, en signalant que la convention du document l'exclut ;
  • dans la Remarque 6, « parallèles » inclut les plans confondus (même direction) ; avec la convention « distincts » du document, cela veut dire « strictement parallèles ».

Stratégie de temps. Les Questions 1, 8 et 9 (applications) et 2 et 4 (démonstrations courtes, de cours) doivent aller vite, sans rien sacrifier de la rédaction. Le temps se dépense en Question 6 — la démonstration la plus longue de la section, où il faut enchaîner quatre résultats du document sans en oublier l'hypothèse —, en Question 11 i), qui demande deux équivalences, en Question 10, où il faut organiser une discussion complète et soigner trois croquis, et en Question 11 ii), où une proportionnalité mal testée donne des valeurs fausses.

Question 1 — échelonner avec des opérations nommées

Ce que la question teste. Les Définitions 1 et 4 du document, appliquées sans raccourci (matrices et systèmes). « Dûment détaillées » veut dire : chaque opération est écrite, avec la ligne modifiée et ce qu'on lui ajoute.

La rédaction attendue. Notons L1L_1, L2L_2, L3L_3 les lignes de la matrice. Le coefficient de la première ligne et de la première colonne vaut 101\neq0 : on le prend pour pivot et on annule les coefficients situés sous lui, par deux opérations du troisième type de la Définition 4 (ajouter à une ligne une combinaison linéaire d'autres lignes) :

  • L2L2+L1L_2\leftarrow L_2+L_1 : on ajoute à L2L_2 la combinaison 1L11\cdot L_1 ;
  • L3L32L1L_3\leftarrow L_3-2L_1 : on ajoute à L3L_3 la combinaison (2)L1(-2)\cdot L_1.

Ces deux opérations n'utilisent que L1L_1, qui n'est pas modifiée : les faire l'une après l'autre ou « en même temps » donne le même résultat.

(111123221)L3L32L1L2L2+L1(111034001) \begin{pmatrix}1&1&1\\-1&2&3\\2&2&1\end{pmatrix}\xrightarrow[L_3\leftarrow L_3-2L_1]{L_2\leftarrow L_2+L_1}\begin{pmatrix}1&1&1\\0&3&4\\0&0&-1\end{pmatrix}

La matrice obtenue est échelonnée au sens de la Définition 1 : le nombre de zéros précédant le premier coefficient non nul vaut 00, puis 11, puis 22 — il augmente strictement d'une ligne à la suivante. Ses pivots sont 11, 33 et 1-1. Par la Proposition 1, la matrice de départ a le même rang, égal au nombre de lignes non nulles : 33. Par la Proposition 2, elle est inversible.

Si l'on veut une matrice réduite au sens de la Définition 2, deux opérations du deuxième type suffisent : L213L2L_2\leftarrow\frac13L_2 et L3L3L_3\leftarrow-L_3 (multiplications par des réels non nuls), ce qui donne

(1110143001). \begin{pmatrix}1&1&1\\0&1&\frac43\\0&0&1\end{pmatrix}.

⚠️ La question ne le demande pas. Et la Définition 2 du document n'exige que des pivots égaux à 11 : la « forme échelonnée réduite » des cours de première année demande en outre que chaque pivot soit le seul coefficient non nul de sa colonne — ici, on aboutirait à I3I_3. Ne confonds pas les deux.

Les pièges.

  • Écrire une opération du type L22L2L1L_2\leftarrow 2L_2-L_1 en la présentant comme élémentaire : elle est légitime, mais c'est la composée de deux opérations de la Définition 4 (multiplier L2L_2 par 202\neq0, puis ajouter L1-L_1). Et avec un coefficient nul devant la ligne modifiée, comme L2L1L_2\leftarrow L_1, ce n'est plus une opération élémentaire du tout : elle peut faire chuter le rang.
  • Opérer sur les colonnes : la Définition 4 ne le prévoit pas.
  • Effectuer « en même temps » des opérations qui se modifient l'une l'autre, comme L1L1L2L_1\leftarrow L_1-L_2 et L2L2L1L_2\leftarrow L_2-L_1. Prises simultanément, elles ne forment pas une suite d'opérations élémentaires, et elles peuvent faire chuter le rang : les deux nouvelles lignes sont opposées, donc le rang de la paire tombe à 11 au plus, même si L1L_1 et L2L_2 étaient indépendantes.

Recoupement. Les opérations « ajouter à une ligne un multiple d'une autre » ne changent pas le déterminant. Celui de la matrice échelonnée, triangulaire, est le produit des pivots : 1×3×(1)=31\times3\times(-1)=-3. Un développement direct selon la première colonne donne bien

1×(26)(1)×(12)+2×(32)=41+2=3. 1\times(2-6)-(-1)\times(1-2)+2\times(3-2)=-4-1+2=-3.

Les deux calculs, indépendants, concordent ✓

Question 2 — les solutions d'un système homogène forment un sous-espace

Ce que la question teste. La caractérisation d'un sous-espace vectoriel, et la linéarité du produit matriciel (matrices et systèmes). Le document affirme le résultat dans le « cas des systèmes linéaires homogènes » sans le démontrer.

La rédaction attendue. Soit AMm,nA\in\mathcal{M}_{m,n} et S0={XRn:AX=0Rm}S_0=\{X\in\mathbb{R}^n : AX=0_{\mathbb{R}^m}\}, où l'on identifie Mn,1\mathcal{M}_{n,1} à Rn\mathbb{R}^n comme le permettent les Notations.

  • S0S_0 est une partie de Rn\mathbb{R}^n, par définition.
  • S0S_0 contient le vecteur nul : A0Rn=0RmA\,0_{\mathbb{R}^n}=0_{\mathbb{R}^m}.
  • S0S_0 est stable par combinaison linéaire. Soient X,YS0X,Y\in S_0 et λ,μR\lambda,\mu\in\mathbb{R}. Le produit matriciel est distributif par rapport à l'addition et compatible avec la multiplication par un réel, donc
A(λX+μY)=λAX+μAY=λ0Rm+μ0Rm=0Rm, A(\lambda X+\mu Y)=\lambda\,AX+\mu\,AY=\lambda\,0_{\mathbb{R}^m}+\mu\,0_{\mathbb{R}^m}=0_{\mathbb{R}^m},

c'est-à-dire λX+μYS0\lambda X+\mu Y\in S_0.

Donc S0S_0 est un sous-espace vectoriel de Rn\mathbb{R}^n.

Une rédaction plus courte, tout aussi juste. L'application φA:XAX\varphi_A:X\mapsto AX est linéaire de Rn\mathbb{R}^n dans Rm\mathbb{R}^m (même argument de distributivité), et S0=kerφAS_0=\ker\varphi_A ; le noyau d'une application linéaire est un sous-espace vectoriel de l'espace de départ. C'est la même preuve, rangée dans un théorème du cours.

Les pièges.

  • Oublier le vecteur nul : sans lui, on n'a montré que la stabilité, et l'ensemble vide est stable par combinaison linéaire sans être un sous-espace.
  • Se tromper d'espace : les solutions XX vivent dans Rn\mathbb{R}^n (autant que d'inconnues), les seconds membres AXAX dans Rm\mathbb{R}^m (autant que d'équations).
  • Croire que le résultat s'étend au cas non homogène : pour B0RmB\neq0_{\mathbb{R}^m}, les solutions de AX=BAX=B ne contiennent pas 0Rn0_{\mathbb{R}^n}, puisque A0Rn=0RmBA\,0_{\mathbb{R}^n}=0_{\mathbb{R}^m}\neq B. C'est exactement pourquoi le document a besoin de la Proposition 3.

Recoupement. Avec la matrice UU de la Question 3 : les solutions de UX=0UX=0 sont les (x,y,z)(x,y,z) tels que x+y+z=0x+y+z=0, soit Vect((1,1,0),(1,0,1))\mathcal{V}ect\bigl((1,-1,0),(1,0,-1)\bigr) — un sous-espace de dimension 2=3rg(U)2=3-\operatorname{rg}(U), comme l'annonce le cas homogène du document ✓

Question 3 — le rang de U − λI3 et les valeurs propres de U

Ce que la question teste. Un échelonnement avec paramètre, discuté proprement, puis le lien entre valeur propre et rang (valeurs propres et diagonalisation, matrices et systèmes).

La rédaction attendue. Pour λR\lambda\in\mathbb{R},

Mλ=UλI3=(1λ1111λ1111λ). M_\lambda=U-\lambda I_3=\begin{pmatrix}1-\lambda&1&1\\1&1-\lambda&1\\1&1&1-\lambda\end{pmatrix}.

On veut un pivot qui ne dépende pas de λ\lambda : on commence par échanger L1L_1 et L3L_3 (opération du premier type).

MλL1L3(111λ11λ11λ11) M_\lambda\xrightarrow{L_1\leftrightarrow L_3}\begin{pmatrix}1&1&1-\lambda\\1&1-\lambda&1\\1-\lambda&1&1\end{pmatrix}

On annule ensuite la première colonne sous le pivot 11, par L2L2L1L_2\leftarrow L_2-L_1 et L3L3(1λ)L1L_3\leftarrow L_3-(1-\lambda)L_1. La seconde ajoute à L3L_3 un multiple de L1L_1 : c'est une opération élémentaire pour toute valeur de λ\lambda, y compris celle où le coefficient 1λ1-\lambda est nul. Comme 1(1λ)2=2λλ21-(1-\lambda)^2=2\lambda-\lambda^2 :

L3L3(1λ)L1L2L2L1(111λ0λλ0λλ(2λ))L3L3+L2(111λ0λλ00λ(3λ)) \xrightarrow[L_3\leftarrow L_3-(1-\lambda)L_1]{L_2\leftarrow L_2-L_1}\begin{pmatrix}1&1&1-\lambda\\0&-\lambda&\lambda\\0&\lambda&\lambda(2-\lambda)\end{pmatrix}\xrightarrow{L_3\leftarrow L_3+L_2}\begin{pmatrix}1&1&1-\lambda\\0&-\lambda&\lambda\\0&0&\lambda(3-\lambda)\end{pmatrix}

Toutes ces opérations sont élémentaires quel que soit λ\lambda : par la Proposition 1, rg(Mλ)\operatorname{rg}(M_\lambda) est le rang de la dernière matrice. On discute :

  • si λ{0,3}\lambda\notin\{0,3\} : les coefficients 11, λ-\lambda et λ(3λ)\lambda(3-\lambda) sont non nuls, la matrice est échelonnée avec trois lignes non nulles : rg(Mλ)=3\operatorname{rg}(M_\lambda)=3 ;
  • si λ=0\lambda=0 : la matrice devient (111000000)\begin{pmatrix}1&1&1\\0&0&0\\0&0&0\end{pmatrix}, échelonnée avec une ligne non nulle : rg(M0)=1\operatorname{rg}(M_0)=1 ;
  • si λ=3\lambda=3 : elle devient (112033000)\begin{pmatrix}1&1&-2\\0&-3&3\\0&0&0\end{pmatrix}, échelonnée avec deux lignes non nulles : rg(M3)=2\operatorname{rg}(M_3)=2.

⚠️ La forme obtenue est échelonnée pour toute valeur de λ\lambda : pour λ=0\lambda=0 ses deux dernières lignes sont nulles, pour λ=3\lambda=3 sa dernière l'est. Ce qui dépend de λ\lambda, c'est le nombre de lignes non nulles, donc le rang (Proposition 1). D'où la règle : remplacer λ\lambda par chaque valeur critique et recompter les lignes non nulles, au lieu de lire les coefficients λ-\lambda et λ(3λ)\lambda(3-\lambda) de la forme générale comme s'ils étaient toujours des pivots.

Les valeurs propres. Le réel λ\lambda est valeur propre de UU si et seulement s'il existe X0X\neq0 tel que UX=λXUX=\lambda X, c'est-à-dire tel que (UλI3)X=0(U-\lambda I_3)X=0. D'après le cas homogène du document, ce système homogène admet 0R30_{\mathbb{R}^3} pour solution unique exactement quand rg(UλI3)=3\operatorname{rg}(U-\lambda I_3)=3. Donc λ\lambda est valeur propre si et seulement si rg(UλI3)<3\operatorname{rg}(U-\lambda I_3)<3 — ce qu'on peut aussi lire, par la Proposition 2, comme « UλI3U-\lambda I_3 n'est pas inversible ». Les valeurs propres de UU sont donc 00 et 33.

Le cas homogène donne même les dimensions des sous-espaces propres : 31=23-1=2 pour la valeur propre 00 (c'est le plan x+y+z=0x+y+z=0), et 32=13-2=1 pour la valeur propre 33 (c'est la droite dirigée par (1,1,1)(1,1,1)). Leur somme vaut 33 : UU est diagonalisable, ce que la question ne demande pas.

Les pièges.

  • Diviser par une expression en λ\lambda : prendre 1λ1-\lambda pour pivot sans échange oblige à écarter le cas λ=1\lambda=1, puis à le traiter à part (le rang y vaut 33 : il n'a rien de particulier). Rien de faux si on le fait, mais c'est un cas de plus à ne pas oublier ; l'échange initial l'évite.
  • Lire le rang sur la forme générale sans remplacer λ\lambda, et annoncer par exemple « rang 22 pour λ=0\lambda=0 » en comptant la ligne (0,λ,λ)(0,-\lambda,\lambda) comme non nulle.
  • Oublier la valeur propre 00 : UU est de rang 11, donc non inversible, et 00 est valeur propre — de sous-espace propre de dimension 22.

Recoupement. Par la règle de Sarrus, det(UλI3)=λ2(3λ)\det(U-\lambda I_3)=\lambda^2(3-\lambda), qui s'annule exactement en 00 (racine double) et en 33 ✓. La trace de UU vaut 3=0+0+33=0+0+3, somme des valeurs propres comptées avec multiplicité ✓. Et directement : U(111)=3(111)U\begin{pmatrix}1\\1\\1\end{pmatrix}=3\begin{pmatrix}1\\1\\1\end{pmatrix}, U(110)=(000)U\begin{pmatrix}1\\-1\\0\end{pmatrix}=\begin{pmatrix}0\\0\\0\end{pmatrix}

Question 4 — la Proposition 3, par double inclusion

Ce que la question teste. La structure des solutions d'un système non homogène : une solution particulière plus les solutions du système homogène associé (matrices et systèmes).

La rédaction attendue. On suppose que AX=BAX=B admet une solution X0RnX_0\in\mathbb{R}^n. Notons Σ\Sigma l'ensemble des solutions de AX=BAX=B, E0E_0 celui des solutions de AX=0RmAX=0_{\mathbb{R}^m}, et T={X0+uuE0}T=\{X_0+u\mid u\in E_0\}. Montrons Σ=T\Sigma=T par double inclusion.

  • ΣT\Sigma\subset T. Soit XΣX\in\Sigma. Posons u=XX0u=X-X_0. Par distributivité du produit matriciel,
Au=AXAX0=BB=0Rm, Au=AX-AX_0=B-B=0_{\mathbb{R}^m},

donc uE0u\in E_0, et X=X0+uTX=X_0+u\in T.

  • TΣT\subset\Sigma. Soit uE0u\in E_0. Alors A(X0+u)=AX0+Au=B+0Rm=BA(X_0+u)=AX_0+Au=B+0_{\mathbb{R}^m}=B, donc X0+uΣX_0+u\in\Sigma.

D'où Σ=T={X0+uuE0}\Sigma=T=\{X_0+u\mid u\in E_0\}.

Deux remarques qui montrent qu'on a compris l'énoncé.

  • L'hypothèse B0RmB\neq0_{\mathbb{R}^m} ne sert nulle part. La démonstration vaut telle quelle pour B=0B=0 (avec par exemple X0=0X_0=0) : l'ensemble des solutions est alors E0E_0 lui-même. La Question 6 utilise la Proposition 3 sous cette forme générale.
  • L'hypothèse « au moins une solution » est indispensable. Sans X0X_0, rien à translater ; et un ensemble de la forme {X0+uuE0}\{X_0+u\mid u\in E_0\} n'est jamais vide (il contient X0X_0, puisque 0E00\in E_0), alors que Σ\Sigma peut l'être : le système x=0x=0, x=1x=1 n'a pas de solution.

Géométriquement, Σ\Sigma est le translaté par X0X_0 du sous-espace vectoriel E0E_0 (Question 2) : un sous-espace affine de direction E0E_0. Le choix de X0X_0 est indifférent — n'importe quelle solution convient, et la preuve le montre puisqu'elle ne fait aucune hypothèse sur X0X_0 au-delà de AX0=BAX_0=B.

Les pièges. Ne démontrer qu'une inclusion ; écrire « A(XX0)=0A(X-X_0)=0 » sans nommer la propriété du produit matriciel qui le permet ; oublier de dire que X=X0+uX=X_0+u est bien de la forme annoncée.

Recoupement. Sur le système de la Question 9, on trouvera Σ={(19,14,0)+t(5,4,1):tR}\Sigma=\{(19,-14,0)+t(-5,4,1) : t\in\mathbb{R}\}. Le vecteur (5,4,1)(-5,4,1) est bien solution du système homogène 3x+4yz=03x+4y-z=0, x+y+z=0x+y+z=0 (on obtient 15+161=0-15+16-1=0 et 5+4+1=0-5+4+1=0), et E0E_0 est de dimension 32=13-2=1 ✓ Partir d'une autre solution, (1,2,4)(-1,2,4), redonne la même droite ✓

Question 5 — le même théorème pour y' = ay + b

Ce que la question teste. Reconnaître une même structure dans deux chapitres du programme : les systèmes linéaires et les équations différentielles linéaires du premier ordre (équations différentielles).

La rédaction attendue. Soit II un intervalle, aa et bb continues sur II. Notons (E)(E) l'équation y=ay+by'=ay+b et (H)(H) l'équation homogène associée y=ayy'=ay.

Le point commun est la linéarité, et la conclusion qu'on en tire. L'application

L:yyay, L:y\longmapsto y'-ay,

définie sur les fonctions dérivables sur II, est linéaire, exactement comme XAXX\mapsto AX. L'équation (E)(E) s'écrit L(y)=bL(y)=b, comme le système s'écrit AX=BAX=B. Et la conclusion est celle de la Proposition 3 : si ypy_p est une solution particulière de (E)(E), les solutions de (E)(E) sont exactement les fonctions yp+yhy_p+y_h, où yhy_h parcourt les solutions de (H)(H).

La preuve est la même, mot pour mot. Si yy est solution de (E)(E), alors (yyp)a(yyp)=bb=0(y-y_p)'-a(y-y_p)=b-b=0, donc yypy-y_p est solution de (H)(H). Réciproquement, si yhy_h est solution de (H)(H), alors (yp+yh)=ayp+b+ayh=a(yp+yh)+b(y_p+y_h)'=ay_p+b+ay_h=a(y_p+y_h)+b.

Ce qui diffère, et qui enrichit la réponse.

  • L'existence d'une solution particulière est ici garantie. Si GG est une primitive de aa sur II (elle existe, aa étant continue sur un intervalle) et x0Ix_0\in I, la méthode de variation de la constante fournit
yp(x)=eG(x)x0xb(t)eG(t)dt, y_p(x)=e^{G(x)}\int_{x_0}^{x}b(t)\,e^{-G(t)}\,\mathrm{d}t,

alors qu'un système linéaire peut être incompatible (Théorème 1).

  • La dimension. Les solutions de (H)(H) sont les xCeG(x)x\mapsto Ce^{G(x)}, CRC\in\mathbb{R} : un espace de dimension 11, dans un espace de fonctions qui, lui, est de dimension infinie. Pour un système, E0E_0 est de dimension nrg(A)n-\operatorname{rg}(A).

Un exemple. Pour y=y+xy'=y+x sur R\mathbb{R}, la fonction yp:xx1y_p:x\mapsto-x-1 est solution (yp=1y_p'=-1 et yp(x)+x=1y_p(x)+x=-1), donc les solutions sont les xx1+Cexx\mapsto-x-1+Ce^{x}, CRC\in\mathbb{R}.

Les pièges.

  • Répondre « les deux sont linéaires » sans dire ce que la linéarité donne : la structure « solution particulière + solutions homogènes ».
  • Dire que les solutions de (E)(E) forment un espace vectoriel : c'est faux dès que bb n'est pas la fonction nulle, comme pour AX=BAX=B avec B0B\neq0 — la fonction nulle n'est pas solution.
  • Oublier les hypothèses : « aa continue » assure l'existence d'une primitive GG ; « II intervalle » assure que deux primitives diffèrent d'une constante, donc que les solutions de (H)(H) sont exactement les CeGCe^{G} (sur une réunion de deux intervalles disjoints, la constante pourrait changer de l'un à l'autre, et l'espace des solutions serait de dimension 22).

Recoupement. Pour y=2y+1y'=2y+1, la constante 12-\frac12 est une solution particulière (0=2×(12)+10=2\times(-\frac12)+1), d'où les solutions x12+Ce2xx\mapsto-\frac12+Ce^{2x} — c'est aussi ce que donne un solveur formel ✓ Et la formule de variation de la constante se vérifie en la dérivant : yp=ayp+by_p'=a\,y_p+b

Question 6 — démontrer le Théorème 2 avec les résultats qui le précèdent

Ce que la question teste. Une démonstration qui enchaîne quatre résultats du document — la Proposition 3, le cas homogène, la Définition 3 et la notion de dimension — sans perdre l'hypothèse (matrices et rang). C'est le point dur de la section.

Mettre l'énoncé en équations. Écrivons SS sous la forme AX=BAX=B, avec AMm,nA\in\mathcal{M}_{m,n} de lignes L1,,LmL_1,\ldots,L_m et BRmB\in\mathbb{R}^m de coefficients b1,,bmb_1,\ldots,b_m : la ii-ième équation de SS est LiX=biL_iX=b_i. L'équation ajoutée est (E)(E) : eX=βeX=\beta, avec ee une matrice ligne à nn coefficients et βR\beta\in\mathbb{R}. Le système SS' s'écrit AX=BA'X=B', où AA' est la matrice AA complétée par la ligne ee et BB' le vecteur BB complété par β\beta.

Dire que « (E)(E) est une combinaison linéaire des équations de SS », c'est dire qu'il existe des réels λ1,,λm\lambda_1,\ldots,\lambda_m tels que

e=i=1mλiLietβ=i=1mλibi, e=\sum_{i=1}^m\lambda_iL_i\qquad\text{et}\qquad\beta=\sum_{i=1}^m\lambda_ib_i,

les deux égalités ensemble : ce sont les deux membres de l'équation qui se combinent.

La démonstration. On suppose que l'ensemble ΣS\Sigma_S des solutions de SS est non vide et qu'il est égal à l'ensemble ΣS\Sigma_{S'} des solutions de SS'.

Étape 1 — les deux systèmes homogènes associés ont les mêmes solutions. Soit X0ΣSX_0\in\Sigma_S (ici sert l'hypothèse « non vide »). Comme ΣS=ΣS\Sigma_{S'}=\Sigma_S, X0X_0 est aussi solution de SS'. La Proposition 3 — dont la preuve (Question 4) vaut aussi quand le second membre est nul — donne, avec la même solution X0X_0 :

ΣS={X0+uuE0},ΣS={X0+uuE0}, \Sigma_S=\{X_0+u\mid u\in E_0\},\qquad\Sigma_{S'}=\{X_0+u\mid u\in E_0'\},

E0E_0 et E0E_0' sont les ensembles de solutions de AX=0AX=0 et de AX=0A'X=0. Donc E0={XX0:XΣS}={XX0:XΣS}=E0E_0=\{X-X_0 : X\in\Sigma_S\}=\{X-X_0 : X\in\Sigma_{S'}\}=E_0'.

Étape 2 — les rangs sont égaux. D'après le cas homogène du document, dimE0=nrg(A)\dim E_0=n-\operatorname{rg}(A) et dimE0=nrg(A)\dim E_0'=n-\operatorname{rg}(A') — formule valable aussi quand le rang vaut nn, la solution unique 00 formant un sous-espace de dimension 00. Comme E0=E0E_0=E_0', on obtient rg(A)=rg(A)\operatorname{rg}(A')=\operatorname{rg}(A).

Étape 3 — la ligne ee est une combinaison des lignes de AA. Par la Définition 3, rg(A)=dimVect(L1,,Lm)\operatorname{rg}(A)=\dim\mathcal{V}ect(L_1,\ldots,L_m) et rg(A)=dimVect(L1,,Lm,e)\operatorname{rg}(A')=\dim\mathcal{V}ect(L_1,\ldots,L_m,e). Le premier sous-espace est inclus dans le second ; ils ont la même dimension finie, donc ils sont égaux. En particulier eVect(L1,,Lm)e\in\mathcal{V}ect(L_1,\ldots,L_m) : il existe λ1,,λm\lambda_1,\ldots,\lambda_m tels que e=λiLie=\sum\lambda_iL_i.

Étape 4 — les seconds membres suivent. La solution X0X_0 vérifie toutes les équations de SS' : LiX0=biL_iX_0=b_i pour tout ii, et eX0=βeX_0=\beta. Donc

β=eX0=i=1mλiLiX0=i=1mλibi. \beta=eX_0=\sum_{i=1}^m\lambda_iL_iX_0=\sum_{i=1}^m\lambda_ib_i.

Les deux égalités sont établies : (E)(E) est une combinaison linéaire des équations de SS. \square

Où sert l'hypothèse « l'ensemble des solutions est non vide » ? Deux fois : pour disposer de X0X_0 à l'Étape 1, et pour transporter les seconds membres à l'Étape 4. Elle est indispensable. Contre-exemple sans elle, avec deux inconnues xx et yy : SS est formé des équations x=0x=0 et x=1x=1, et (E)(E) est y=0y=0. Les systèmes SS et SS' n'ont ni l'un ni l'autre de solution, donc « les mêmes solutions ». Mais une combinaison λ(x=0)+μ(x=1)\lambda(x=0)+\mu(x=1) s'écrit (λ+μ)x=μ(\lambda+\mu)x=\mu : le coefficient de yy y est toujours nul, elle ne peut pas être y=0y=0.

Une variante par le Théorème 1. Les systèmes SS et SS' étant compatibles, rg(AB)=rg(A)\operatorname{rg}(A|B)=\operatorname{rg}(A) et rg(AB)=rg(A)\operatorname{rg}(A'|B')=\operatorname{rg}(A'). Avec l'Étape 2, rg(AB)=rg(AB)\operatorname{rg}(A'|B')=\operatorname{rg}(A|B) : la ligne (eβ)(e\,|\,\beta) de la matrice augmentée est dans le sous-espace engendré par les lignes de (AB)(A|B), ce qui donne les Étapes 3 et 4 d'un coup. La « preuve par l'algorithme de Gauss » suggérée par le document revient au même : on échelonne SS, puis on réduit la ligne de (E)(E) par les lignes obtenues, en annulant ses coefficients dans les colonnes des pivots. Si (E)(E) n'était pas combinaison des équations de SS, il resterait une ligne non nulle : soit elle a un premier membre non nul, et c'est une contrainte indépendante qui fait perdre une dimension à l'ensemble des solutions ; soit elle s'écrit 0=c0=c avec c0c\neq0, et SS' est incompatible alors que SS a des solutions. Dans les deux cas, SS' n'aurait pas les mêmes solutions que SS.

Les pièges.

  • Oublier le second membre : montrer seulement e=λiLie=\sum\lambda_iL_i ne suffit pas. Les équations x=0x=0 et x=1x=1 ont le même premier membre et ne sont pas la même équation.
  • Utiliser deux solutions particulières différentes pour SS et SS' à l'Étape 1 : l'égalité E0=E0E_0=E_0' ne se lit plus directement.
  • Conclure « même nombre de solutions » au lieu de « mêmes solutions » : deux droites distinctes ont autant de points l'une que l'autre.

Recoupement. Reprenons le système de la Question 9 et ajoutons l'équation 4x+5y=64x+5y=6, somme des deux équations (3+1=43+1=4, 4+1=54+1=5, 1+1=0-1+1=0, 1+5=61+5=6). Sur la droite (195t,14+4t,t)(19-5t,\,-14+4t,\,t), on a 4(195t)+5(14+4t)=64(19-5t)+5(-14+4t)=6 pour tout tt : le système augmenté a les mêmes solutions, et le rang de sa matrice augmentée reste 22 ✓ À l'inverse, ajouter x=19x=19, qui n'est pas combinaison des deux équations, réduit les solutions au seul point (19,14,0)(19,-14,0)

Question 7 — la réciproque du Théorème 2

Ce que la question teste. Savoir si une implication est une équivalence, en le démontrant — le travail de critique que l'épreuve demande sur un document.

Réponse : oui, le résultat obtenu est valide. Sous les hypothèses du Théorème 2, SS' a les mêmes solutions que SS si et seulement si (E)(E) est une combinaison linéaire des équations de SS.

La rédaction attendue. Le sens direct est le Théorème 2 (Question 6). Montrons la réciproque. Reprenons les notations de la Question 6, et supposons qu'il existe λ1,,λm\lambda_1,\ldots,\lambda_m tels que e=λiLie=\sum\lambda_iL_i et β=λibi\beta=\sum\lambda_ib_i.

  • ΣSΣS\Sigma_{S'}\subset\Sigma_S, toujours : une solution de SS' vérifie en particulier toutes les équations de SS.
  • ΣSΣS\Sigma_S\subset\Sigma_{S'} : soit XΣSX\in\Sigma_S. Alors LiX=biL_iX=b_i pour tout ii, donc
eX=i=1mλiLiX=i=1mλibi=β: eX=\sum_{i=1}^m\lambda_iL_iX=\sum_{i=1}^m\lambda_ib_i=\beta :

XX vérifie aussi (E)(E), donc XΣSX\in\Sigma_{S'}.

Donc ΣS=ΣS\Sigma_S=\Sigma_{S'}, et l'équivalence est démontrée.

La nuance qui fait la différence. La réciproque n'utilise pas l'hypothèse « l'ensemble des solutions de SS est non vide » : elle vaut pour tout système. C'est le sens direct qui en a besoin. Si l'on retirait cette hypothèse du Théorème 2, l'équivalence deviendrait fausse — pas à cause de la réciproque, mais parce que le sens direct tombe (contre-exemple de la Question 6 : x=0x=0, x=1x=1, et (E)(E) : y=0y=0).

Les pièges.

  • Répondre « non » parce qu'« une réciproque est en général fausse » : c'est une idée générale, pas une justification. Ici elle est vraie, et il faut le démontrer.
  • Répondre « oui » en redémontrant seulement le Théorème 2 : la question porte sur le sens réciproque.
  • Oublier l'inclusion évidente ΣSΣS\Sigma_{S'}\subset\Sigma_S : c'est une moitié de l'égalité des ensembles.

Recoupement. L'exemple de la Question 6 le montre dans le sens réciproque : 4x+5y=64x+5y=6 est la somme des deux équations de la Question 9, et l'ajouter ne change pas l'ensemble des solutions ✓

Question 8 — une équation de plan par un calcul de rang

Ce que la question teste. Traduire « famille liée » par un rang, puis calculer ce rang par la méthode de Gauss (matrices et rang).

La rédaction attendue. Soit MM un point de coordonnées (x,y,z)(x,y,z) dans le repère (O,ı,ȷ,k)(O,\vec{\imath},\vec{\jmath},\vec{k}) : OM=xı+yȷ+zk\overrightarrow{OM}=x\vec{\imath}+y\vec{\jmath}+z\vec{k}. Une famille de trois vecteurs de l'espace est libre si et seulement si son rang vaut 33 ; elle est donc liée si et seulement si son rang est au plus 22.

Par la Définition 3, le rang de la famille (ı, ȷ+2k, OM)(\vec{\imath},\ \vec{\jmath}+2\vec{k},\ \overrightarrow{OM}) — l'ordre des vecteurs ne change pas le sous-espace qu'ils engendrent, donc pas le rang — est celui de la matrice dont les lignes sont leurs coordonnées. On l'échelonne par l'opération L3L3xL1yL2L_3\leftarrow L_3-xL_1-yL_2 (ajouter à L3L_3 une combinaison linéaire des autres lignes : élémentaire pour toutes valeurs de xx et yy) :

(100012xyz)L3L3xL1yL2(10001200z2y) \begin{pmatrix}1&0&0\\0&1&2\\x&y&z\end{pmatrix}\xrightarrow{L_3\leftarrow L_3-xL_1-yL_2}\begin{pmatrix}1&0&0\\0&1&2\\0&0&z-2y\end{pmatrix}

La matrice obtenue est échelonnée. Ses deux premières lignes sont non nulles ; la troisième l'est si et seulement si z2y0z-2y\neq0. Par la Proposition 1 :

  • si z2y0z-2y\neq0, le rang vaut 33 et la famille est libre ;
  • si z2y=0z-2y=0, le rang vaut 22 et la famille est liée.

Donc MPM\in P si et seulement si z2y=0z-2y=0, c'est-à-dire P={(x,y,z)R3z2y=0}P=\{(x,y,z)\in\mathbb{R}^3\mid z-2y=0\}.

Une remarque sur l'énoncé. L'équivalence « MPM\in P si et seulement si la famille est liée » repose sur le fait que (ı,ȷ+2k)(\vec{\imath},\vec{\jmath}+2\vec{k}) est libre — sinon la famille serait liée pour tout MM. C'est ce que dit l'échelonnement : les deux premières lignes forment déjà une famille de rang 22.

Les pièges.

  • Diviser par xx ou par yy pour « faire apparaître un pivot » : cela oblige à des cas particuliers inutiles. L'opération ci-dessus n'en demande aucun.
  • Écrire « le rang vaut 22 » sans dire pourquoi il ne peut pas valoir moins : ici les deux premières lignes le garantissent.
  • Oublier de conclure par l'égalité d'ensembles demandée.

Recoupement. Le déterminant de la matrice de départ, développé selon sa troisième ligne, vaut x×0y×2+z×1=z2yx\times0-y\times2+z\times1=z-2y : il est nul exactement quand z2y=0z-2y=0 ✓ Le produit vectoriel ı(ȷ+2k)\vec{\imath}\wedge(\vec{\jmath}+2\vec{k}) vaut (0,2,1)(0,-2,1), vecteur normal au plan, d'où l'équation 2y+z=0-2y+z=0 ✓ Et les deux vecteurs directeurs vérifient l'équation : 02×0=00-2\times0=0 et 22×1=02-2\times1=0

Question 9 — l'intersection de deux plans par la méthode de Gauss

Ce que la question teste. La méthode de Gauss du document — sur la matrice augmentée — et la lecture géométrique de son résultat par le Théorème 1 et la Remarque 3 (matrices et systèmes).

La rédaction attendue. Un point M(x,y,z)M(x,y,z) est dans P1P2P_1\cap P_2 si et seulement si (x,y,z)(x,y,z) est solution du système de matrice augmentée (AB)(A|B) ci-dessous. On l'échelonne : on échange les deux lignes pour avoir un pivot égal à 11, puis L2L23L1L_2\leftarrow L_2-3L_1.

(34111115)L1L2(11153411)L2L23L1(111501414) \left(\begin{array}{ccc|c}3&4&-1&1\\1&1&1&5\end{array}\right)\xrightarrow{L_1\leftrightarrow L_2}\left(\begin{array}{ccc|c}1&1&1&5\\3&4&-1&1\end{array}\right)\xrightarrow{L_2\leftarrow L_2-3L_1}\left(\begin{array}{ccc|c}1&1&1&5\\0&1&-4&-14\end{array}\right)

Les opérations sont réversibles (Remarque 2) : le système est équivalent à

{x+y+z=5y4z=14 \begin{cases}x+y+z=5\\y-4z=-14\end{cases}

On lit rg(A)=rg(AB)=2\operatorname{rg}(A)=\operatorname{rg}(A|B)=2 : par le Théorème 1, le système est compatible et 32=13-2=1 fois indéterminé. Suivant la Remarque 3, on prend z=tz=t comme paramètre et on exprime les deux autres inconnues : y=14+4ty=-14+4t, puis x=5yz=195tx=5-y-z=19-5t. Donc

P1P2={(195t, 14+4t, t):tR}. P_1\cap P_2=\{(19-5t,\ -14+4t,\ t) : t\in\mathbb{R}\}.

C'est l'ensemble des points Ω+tu\Omega+t\vec u, tRt\in\mathbb{R}, avec Ω(19,14,0)\Omega(19,-14,0) et u=(5,4,1)\vec u=(-5,4,1). Comme u0\vec u\neq\vec0, c'est la droite passant par Ω\Omega et dirigée par u\vec u.

Les pièges.

  • Résoudre par substitution : juste, mais la question impose la méthode de Gauss, c'est-à-dire l'échelonnement de la matrice augmentée, opérations nommées.
  • Oublier de dire pourquoi l'ensemble obtenu est une droite : il faut un vecteur directeur non nul.
  • Une erreur de signe en remontant le système — d'où le recoupement ci-dessous, qui ne coûte que quelques lignes.

Recoupement. Le point Ω\Omega vérifie les deux équations : 3×19+4×(14)0=5756=13\times19+4\times(-14)-0=57-56=1 et 1914+0=519-14+0=5 ✓ Le vecteur u\vec u est dans la direction des deux plans : 3×(5)+4×41=03\times(-5)+4\times4-1=0 et 5+4+1=0-5+4+1=0 ✓ Indépendamment, le produit vectoriel des vecteurs normaux vaut (3,4,1)(1,1,1)=(5,4,1)=u(3,4,-1)\wedge(1,1,1)=(5,-4,-1)=-\vec u, colinéaire à u\vec u ✓ Enfin, t=4t=4 donne un point plus simple de la droite, (1,2,4)(-1,2,4), et l'on vérifie 3+84=1-3+8-4=1 et 1+2+4=5-1+2+4=5

Question 10 — les trois positions de deux plans, par Rouché-Fontené

Ce que la question teste. Organiser une discussion exhaustive à partir du Théorème 1, puis traduire chaque cas en géométrie (matrices et systèmes). C'est ce que la Remarque 5 laisse « à titre d'exercice ».

Mise en place. Soient P1P_1 et P2P_2 d'équations a1x+b1y+c1z=d1a_1x+b_1y+c_1z=d_1 et a2x+b2y+c2z=d2a_2x+b_2y+c_2z=d_2. Un point est dans P1P2P_1\cap P_2 si et seulement si ses coordonnées sont solutions du système AX=BAX=B avec

A=(a1b1c1a2b2c2),(AB)=(a1b1c1d1a2b2c2d2), A=\begin{pmatrix}a_1&b_1&c_1\\a_2&b_2&c_2\end{pmatrix},\qquad(A|B)=\left(\begin{array}{ccc|c}a_1&b_1&c_1&d_1\\a_2&b_2&c_2&d_2\end{array}\right),

et n=3n=3 inconnues. Notons n1=(a1,b1,c1)\vec{n_1}=(a_1,b_1,c_1) et n2=(a2,b2,c2)\vec{n_2}=(a_2,b_2,c_2), vecteurs normaux (repère orthonormé), qui sont les lignes de AA.

Les rangs possibles. Chaque ligne de AA est non nulle, puisque dans une équation de plan aa, bb, cc ne sont pas tous nuls : donc rg(A)1\operatorname{rg}(A)\geq1. La matrice AA a deux lignes : rg(A)2\operatorname{rg}(A)\leq2. Par la Remarque 1, le rang est aussi celui de la famille des colonnes ; celles de AA sont parmi celles de (AB)(A|B), d'où rg(A)rg(AB)2\operatorname{rg}(A)\leq\operatorname{rg}(A|B)\leq2. Il reste exactement trois cas, résumés ici en notant A=(AB)A'=(A|B) :

rg(A)\operatorname{rg}(A) rg(A)\operatorname{rg}(A') Théorème 1 P1P2P_1\cap P_2 position des plans
22 22 compatible, 11 fois indéterminé une droite sécants
11 22 incompatible vide strictement parallèles
11 11 compatible, 22 fois indéterminé un plan confondus

La rédaction attendue, cas par cas.

  • rg(A)=2\operatorname{rg}(A)=2. Alors rg(AB)=2\operatorname{rg}(A|B)=2 aussi (il est compris entre rg(A)\operatorname{rg}(A) et 22). Le système est compatible ; par la Proposition 3 et le cas homogène, ses solutions forment X0+E0X_0+E_0 avec dimE0=32=1\dim E_0=3-2=1, soit E0=Vect(u)E_0=\mathcal{V}ect(\vec u) avec u0\vec u\neq\vec0 : P1P2P_1\cap P_2 est une droite. Les vecteurs normaux ne sont pas colinéaires : les plans sont sécants.
  • rg(A)=1<rg(AB)=2\operatorname{rg}(A)=1<\operatorname{rg}(A|B)=2. Le système est incompatible : P1P2=P_1\cap P_2=\varnothing. Les lignes de AA, non nulles, sont colinéaires : n2=kn1\vec{n_2}=k\vec{n_1} avec k0k\neq0. Les deux plans ont alors la même direction, l'ensemble des vecteurs w\vec w tels que n1w=0\vec{n_1}\cdot\vec w=0 : ils sont parallèles, et sans point commun, donc strictement parallèles.
  • rg(A)=rg(AB)=1\operatorname{rg}(A)=\operatorname{rg}(A|B)=1. Les deux lignes de (AB)(A|B), non nulles, sont colinéaires : (a2,b2,c2,d2)=k(a1,b1,c1,d1)(a_2,b_2,c_2,d_2)=k(a_1,b_1,c_1,d_1) avec k0k\neq0. Les deux équations sont équivalentes : P1=P2P_1=P_2, les plans sont confondus. On retrouve la dimension annoncée par le Théorème 1 : 31=23-1=2.

Ce qui n'arrive jamais : un point. Une solution unique demanderait rg(A)=n=3\operatorname{rg}(A)=n=3, impossible pour une matrice à deux lignes. Deux plans ne se coupent jamais en un seul point.

Le cadre du document. Le document fixe « P1P_1 et P2P_2 désignent deux plans distincts » ; avec cette convention, le troisième cas est exclu et il n'en reste que deux, sécants ou strictement parallèles. La Question 10 demande « deux plans quelconques », alors qu'elle renvoie à une remarque posée pour des plans distincts : le plus sûr est de traiter les trois cas et de signaler que le troisième est exclu par la convention du document.

Les croquis en perspective (figure ci-dessous) : deux plans sécants et leur droite commune, deux plans strictement parallèles, deux plans confondus. Un croquis se soigne : parallélogrammes pour représenter les plans, droite d'intersection tracée et nommée, parties cachées en pointillés.

Les pièges.

  • Oublier de justifier que rg(A)0\operatorname{rg}(A)\neq0 : c'est l'hypothèse « aa, bb, cc non tous nuls » qui l'assure.
  • Appeler « parallèles » le seul cas incompatible : « parallèles » désigne aussi les plans confondus (même direction). Les cas 2 et 3 sont les deux cas « parallèles ».
  • Annoncer un cas « intersection réduite à un point », par analogie avec deux droites du plan.

Recoupement. Trois exemples, un par ligne du tableau : les plans de la Question 9 (rg(A)=rg(A)=2\operatorname{rg}(A)=\operatorname{rg}(A')=2, une droite) ; x+2yz=3x+2y-z=3 et 2x+4y2z=02x+4y-2z=0 (rg(A)=1\operatorname{rg}(A)=1, rg(A)=2\operatorname{rg}(A')=2, aucun point commun) ; x+y+z=5x+y+z=5 et 2x+2y+2z=102x+2y+2z=10 (rg(A)=rg(A)=1\operatorname{rg}(A)=\operatorname{rg}(A')=1, un plan) ✓ Et la Remarque 4, dans le plan, se traite de la même façon : deux droites sécantes en un point (rg(A)=2=n\operatorname{rg}(A)=2=n), strictement parallèles, ou confondues.

Trois croquis en perspective cote a cote. A gauche, un plan horizontal bleu P1 et un plan vertical orange P2 qui le traverse, leur intersection etant une droite verte. Au centre, deux plans horizontaux l'un au-dessus de l'autre, sans point commun. A droite, un seul plan portant les deux couleurs, P1 egal a P2.
Les trois positions relatives de deux plans P1P_1 et P2P_2 de l'espace. Sécants : leur intersection est une droite Δ\Delta. Strictement parallèles : leur intersection est vide. Confondus : leur intersection est le plan tout entier. Il n'y a pas d'autre cas.

Question 11. i) — prouver la Remarque 6

Ce que la question teste. Le produit vectoriel et sa propriété caractéristique — il est nul exactement pour deux vecteurs colinéaires —, et le lien entre parallélisme et vecteurs normaux (espaces euclidiens et produit vectoriel).

Définitions utilisées. Un plan PP d'équation ax+by+cz=dax+by+cz=d a pour direction le plan vectoriel P={(u,v,w):au+bv+cw=0}\vec P=\{(u,v,w) : au+bv+cw=0\}, ensemble des vecteurs MN\overrightarrow{MN} pour M,NPM,N\in P : soustraire les équations vérifiées par MM et NN donne une inclusion, et réciproquement, si MPM\in P et (u,v,w)P(u,v,w)\in\vec P, le point M+(u,v,w)M+(u,v,w) est dans PP. Deux plans sont parallèles lorsqu'ils ont la même direction. Le repère étant orthonormé, (a,b,c)(a,b,c) est orthogonal à P\vec P : c'est un vecteur normal à PP. Tout vecteur normal à PP est un multiple non nul de (a,b,c)(a,b,c), l'orthogonal de P\vec P étant une droite vectorielle (32=13-2=1). Remplacer n1\vec{n_1} et n2\vec{n_2} par des multiples non nuls ne change pas la condition n1n2=0\vec{n_1}\wedge\vec{n_2}=\vec0 (bilinéarité) : on peut donc prendre n1=(a1,b1,c1)\vec{n_1}=(a_1,b_1,c_1) et n2=(a2,b2,c2)\vec{n_2}=(a_2,b_2,c_2).

Étape 1 — parallèles si et seulement si (n1,n2)(\vec{n_1},\vec{n_2}) est liée. Soit AA la matrice de lignes n1\vec{n_1} et n2\vec{n_2}. L'intersection P1P2\vec P_1\cap\vec P_2 est l'ensemble des solutions du système homogène AX=0AX=0, de dimension 3rg(A)3-\operatorname{rg}(A) (cas homogène du document).

  • Si P1P_1 et P2P_2 sont parallèles, P1=P2\vec P_1=\vec P_2, donc P1P2=P1\vec P_1\cap\vec P_2=\vec P_1 est de dimension 22 : rg(A)=1\operatorname{rg}(A)=1, les lignes n1\vec{n_1} et n2\vec{n_2} sont colinéaires.
  • Si n2=kn1\vec{n_2}=k\vec{n_1} (avec k0k\neq0, les deux vecteurs étant non nuls), alors n2w=0\vec{n_2}\cdot\vec w=0 équivaut à n1w=0\vec{n_1}\cdot\vec w=0 : P2=P1\vec P_2=\vec P_1, les plans sont parallèles.

Étape 2 — (n1,n2)(\vec{n_1},\vec{n_2}) est liée si et seulement si n1n2=0\vec{n_1}\wedge\vec{n_2}=\vec0. Rappelons

n1n2=(b1c2c1b2, c1a2a1c2, a1b2b1a2). \vec{n_1}\wedge\vec{n_2}=\bigl(b_1c_2-c_1b_2,\ c_1a_2-a_1c_2,\ a_1b_2-b_1a_2\bigr).
  • Si n2=kn1\vec{n_2}=k\vec{n_1}, alors n1n2=k(n1n1)=0\vec{n_1}\wedge\vec{n_2}=k\,(\vec{n_1}\wedge\vec{n_1})=\vec0, par bilinéarité et parce que vv=0\vec v\wedge\vec v=\vec0 pour tout v\vec v.
  • Réciproquement, supposons n1n2=0\vec{n_1}\wedge\vec{n_2}=\vec0. Comme n10\vec{n_1}\neq\vec0, l'une de ses coordonnées est non nulle ; supposons a10a_1\neq0 (les deux autres cas s'en déduisent en permutant les coordonnées) et posons k=a2a1k=\frac{a_2}{a_1}. La troisième coordonnée nulle donne a1b2=b1a2a_1b_2=b_1a_2, soit b2=kb1b_2=kb_1 ; la deuxième donne c1a2=a1c2c_1a_2=a_1c_2, soit c2=kc1c_2=kc_1. Avec a2=ka1a_2=ka_1, on obtient n2=kn1\vec{n_2}=k\vec{n_1} : la famille est liée.

Les deux étapes réunies donnent la Remarque 6 : P1P_1 et P2P_2 sont parallèles si et seulement si n1n2=0\vec{n_1}\wedge\vec{n_2}=\vec0. \square

Une variante pour l'Étape 2. L'identité de Lagrange

n1n22=n12n22(n1n2)2 \lVert\vec{n_1}\wedge\vec{n_2}\rVert^2=\lVert\vec{n_1}\rVert^2\lVert\vec{n_2}\rVert^2-(\vec{n_1}\cdot\vec{n_2})^2

ramène la condition n1n2=0\vec{n_1}\wedge\vec{n_2}=\vec0 au cas d'égalité de l'inégalité de Cauchy-Schwarz, atteint exactement pour deux vecteurs colinéaires.

Les pièges.

  • Ne pas définir « parallèles » : toute la preuve en dépend. Avec la convention « distincts » du document, « parallèles » signifie « strictement parallèles » ; la Remarque 6 est vraie dans les deux lectures, mais pour des raisons différentes : dans la lecture « même direction », c'est ce que prouvent les Étapes 1 et 2 ; dans la lecture « strictement parallèles », c'est la convention du document (P1P2P_1\neq P_2) qui la sauve — le produit vectoriel ne voit que les directions, et il est nul aussi pour deux plans confondus.
  • Affirmer « produit vectoriel nul donc colinéaires » sans le démontrer : c'est précisément ce que la question demande de prouver.
  • Oublier que les vecteurs normaux sont non nuls : le vecteur nul est colinéaire à tout, et la Remarque 6 tomberait.

Recoupement. La Question 10 donne un second chemin : les plans sont parallèles (strictement ou confondus) exactement dans les cas rg(A)=1\operatorname{rg}(A)=1, c'est-à-dire quand n1\vec{n_1} et n2\vec{n_2} sont colinéaires ✓ Et sur la Question 9, (3,4,1)(1,1,1)=(5,4,1)0(3,4,-1)\wedge(1,1,1)=(5,-4,-1)\neq\vec0 : plans non parallèles, ce qui est cohérent avec leur intersection en une droite ✓

Question 11. ii) — les valeurs de m qui rendent les plans parallèles

Ce que la question teste. L'application de la Remarque 6 à une famille de plans dépendant d'un paramètre, et la rigueur de la discussion.

La rédaction attendue. Pour tout réel mm, les équations ont pour vecteurs de coefficients

n1=(1m, 2+m, 1),n2=(2, 42m, m2). \vec{n_1}=(1-m,\ 2+m,\ -1),\qquad\vec{n_2}=(2,\ 4-2m,\ m-2).

Aucun des deux n'est nul, quel que soit mm (la troisième coordonnée de n1\vec{n_1} vaut 1-1, la première de n2\vec{n_2} vaut 22) : ce sont bien, pour tout mm, des équations de plans, et n1\vec{n_1}, n2\vec{n_2} en sont des vecteurs normaux. Calculons leur produit vectoriel, coordonnée par coordonnée :

  • première coordonnée : (2+m)(m2)(1)(42m)=m24+42m=m(m2)(2+m)(m-2)-(-1)(4-2m)=m^2-4+4-2m=m(m-2) ;
  • deuxième coordonnée : (1)×2(1m)(m2)=2(m2+3m2)=m(m3)(-1)\times2-(1-m)(m-2)=-2-(-m^2+3m-2)=m(m-3) ;
  • troisième coordonnée : (1m)(42m)(2+m)×2=2m26m+442m=2m(m4)(1-m)(4-2m)-(2+m)\times2=2m^2-6m+4-4-2m=2m(m-4).

Donc

n1n2=(m(m2), m(m3), 2m(m4)). \vec{n_1}\wedge\vec{n_2}=\bigl(m(m-2),\ m(m-3),\ 2m(m-4)\bigr).

Ce vecteur est nul si et seulement si ses trois coordonnées le sont. La première s'annule pour m{0,2}m\in\{0,2\}, la deuxième pour m{0,3}m\in\{0,3\} : la seule valeur commune est m=0m=0, pour laquelle la troisième est nulle aussi. Par la Remarque 6 (Question 11. i)), les plans sont parallèles si et seulement si m=0m=0.

Les pièges.

  • Tester la proportionnalité sur deux coordonnées seulement. Chercher kk tel que n2=kn1\vec{n_2}=k\vec{n_1} en n'utilisant que les première et troisième coordonnées (2=k(1m)2=k(1-m) et m2=km-2=-k) donne m{0,3}m\in\{0,3\} ; les deuxième et troisième donnent m{0,2}m\in\{0,2\} ; les deux premières, m{0,4}m\in\{0,4\}. Les valeurs 22, 33 et 44 sont parasites : pour m=3m=3, par exemple, n1=(2,5,1)\vec{n_1}=(-2,5,-1) et n2=(2,2,1)\vec{n_2}=(2,-2,1) ne sont pas colinéaires. Les trois coordonnées doivent être vérifiées ensemble — c'est exactement ce que fait le produit vectoriel.
  • Oublier de vérifier que les équations sont bien des équations de plans pour toute valeur de mm : si un vecteur de coefficients pouvait s'annuler, la question changerait de nature.
  • Une erreur de signe dans le développement : chaque coordonnée se factorise par mm, ce qui est un bon signal de contrôle.

Recoupement. Pour m=0m=0 : n1=(1,2,1)\vec{n_1}=(1,2,-1) et n2=(2,4,2)=2n1\vec{n_2}=(2,4,-2)=2\vec{n_1} ✓ Pour m=4m=4, le produit vectoriel vaut (8,4,0)(8,4,0) : non nul, bien que sa troisième coordonnée s'annule — les deux premières coordonnées des vecteurs normaux sont proportionnelles, pas les trois ✓ Un calcul de rang de la matrice AA des coefficients donne rg(A)=1\operatorname{rg}(A)=1 pour m=0m=0 et 22 pour m{2,3,4}m\in\{2,3,4\}

Question 11. iii) — parallèles, mais jamais confondus

Ce que la question teste. Distinguer les deux cas « parallèles » de la Question 10, en regardant cette fois les seconds membres.

La rédaction attendue. D'après ii), le seul cas de parallélisme est m=0m=0. Les équations deviennent alors

x+2yz=3et2x+4y2z=0. x+2y-z=3\qquad\text{et}\qquad2x+4y-2z=0.

La seconde équivaut à x+2yz=0x+2y-z=0. Un point de l'intersection vérifierait x+2yz=3x+2y-z=3 et x+2yz=0x+2y-z=0, donc 3=03=0 : impossible. Les plans sont strictement parallèles. En termes de rangs, l'opération L2L22L1L_2\leftarrow L_2-2L_1 sur la matrice augmentée donne

(12132420)L2L22L1(12130006), \left(\begin{array}{ccc|c}1&2&-1&3\\2&4&-2&0\end{array}\right)\xrightarrow{L_2\leftarrow L_2-2L_1}\left(\begin{array}{ccc|c}1&2&-1&3\\0&0&0&-6\end{array}\right),

d'où rg(A)=1<rg(AB)=2\operatorname{rg}(A)=1<\operatorname{rg}(A|B)=2 : système incompatible (Théorème 1), deuxième cas de la Question 10.

Réponse : non, il n'existe aucune valeur de mm pour laquelle les plans sont confondus.

Les pièges.

  • S'arrêter à la colinéarité des vecteurs normaux : elle dit « parallèles », pas « confondus ». Il faut comparer les seconds membres.
  • Comparer 33 et 00 sans avoir d'abord ramené les équations à des vecteurs de coefficients égaux : on compare 2×3=62\times3=6 au second membre 00 de la seconde équation.

Recoupement. Le point (3,0,0)(3,0,0) est sur le premier plan (3+00=33+0-0=3) mais pas sur le second (2×3+00=602\times3+0-0=6\neq0) : les plans ne sont pas confondus ✓

Question 12 — pourquoi α(E1) + β(E2) est toujours un plan

Ce que la question teste. Lire la Définition 6 de près : elle retient les plans parmi les équations de la forme α(E1)+β(E2)\alpha(E_1)+\beta(E_2), sans dire lesquelles de ces équations en sont. La question donne une hypothèse — P1P_1 et P2P_2 non parallèles — et demande pourquoi elle garantit que toutes ces combinaisons non triviales sont des équations de plans.

La rédaction attendue. Notons (E1)(E_1) : a1x+b1y+c1z=d1a_1x+b_1y+c_1z=d_1 et (E2)(E_2) : a2x+b2y+c2z=d2a_2x+b_2y+c_2z=d_2, de vecteurs normaux n1=(a1,b1,c1)\vec{n_1}=(a_1,b_1,c_1) et n2=(a2,b2,c2)\vec{n_2}=(a_2,b_2,c_2), non nuls. L'équation α(E1)+β(E2)\alpha(E_1)+\beta(E_2) s'écrit

(αa1+βa2)x+(αb1+βb2)y+(αc1+βc2)z=αd1+βd2. (\alpha a_1+\beta a_2)x+(\alpha b_1+\beta b_2)y+(\alpha c_1+\beta c_2)z=\alpha d_1+\beta d_2.

Son vecteur de coefficients est αn1+βn2\alpha\vec{n_1}+\beta\vec{n_2}. D'après le document, une équation ax+by+cz=dax+by+cz=d définit un plan lorsque aa, bb, cc ne sont pas tous nuls : il s'agit donc de montrer que αn1+βn20\alpha\vec{n_1}+\beta\vec{n_2}\neq\vec0.

Supposons P1P_1 et P2P_2 non parallèles. Par la Remarque 6 (Question 11. i)), n1n20\vec{n_1}\wedge\vec{n_2}\neq\vec0, donc la famille (n1,n2)(\vec{n_1},\vec{n_2}) est libre. Par définition d'une famille libre, αn1+βn2=0\alpha\vec{n_1}+\beta\vec{n_2}=\vec0 entraîne α=β=0\alpha=\beta=0. Comme α\alpha et β\beta ne sont pas tous les deux nuls, αn1+βn20\alpha\vec{n_1}+\beta\vec{n_2}\neq\vec0 : l'équation α(E1)+β(E2)\alpha(E_1)+\beta(E_2) est celle d'un plan, quels que soient α\alpha et β\beta non tous les deux nuls.

Ce plan contient la droite P1P2P_1\cap P_2 (non vide : deux plans non parallèles sont sécants, Question 10) : un point qui vérifie (E1)(E_1) et (E2)(E_2) vérifie toute combinaison des deux. C'est le sens facile du Théorème 3.

Pourquoi l'hypothèse est nécessaire. Si P1P_1 et P2P_2 sont parallèles et distincts, n2=kn1\vec{n_2}=k\vec{n_1} avec k0k\neq0 et d2kd1d_2\neq kd_1 (sinon les équations seraient équivalentes). Le choix α=k\alpha=k, β=1\beta=-1, non tous deux nuls, donne l'équation 0x+0y+0z=kd1d20x+0y+0z=kd_1-d_2, dont le second membre est non nul : aucun point ne la vérifie, ce n'est pas un plan. Exemple : z=1z=1 et z=2z=2, avec α=1\alpha=1 et β=1\beta=-1, donnent 0=10=-1.

Les pièges.

  • Confondre « non parallèles » et « distincts » : deux plans distincts peuvent être parallèles, et c'est exactement le cas où l'affirmation tombe.
  • Affirmer que l'équation « représente un plan » sans examiner son vecteur de coefficients : c'est la seule chose à vérifier.
  • Utiliser le fait que les plans sont sécants sans l'avoir justifié : ici il découle de la Question 10.

Recoupement. Avec l'exemple du document, (E1)(E_1) : z=1z=1 et (E2)(E_2) : x+y=0x+y=0 ont des vecteurs normaux (0,0,1)(0,0,1) et (1,1,0)(1,1,0) non colinéaires ; le vecteur de coefficients de αz+βx+βy=α\alpha z+\beta x+\beta y=\alpha est (β,β,α)(\beta,\beta,\alpha), non nul dès que (α,β)(0,0)(\alpha,\beta)\neq(0,0) ✓ Avec les plans de la Question 9, α=β=1\alpha=\beta=1 donne 4x+5y=64x+5y=6, de vecteur normal (4,5,0)0(4,5,0)\neq\vec0, et ce plan contient bien la droite P1P2P_1\cap P_2 (Question 6) ✓

À retenir

Six réflexes transférables, qui valent bien au-delà de ce sujet.

1. Le rang compte les équations indépendantes, et la méthode de Gauss le lit. Les opérations élémentaires sur les lignes ne changent ni le rang (Proposition 1) ni les solutions d'un système (Remarque 2). Nomme chaque opération, avec la ligne modifiée et ce qu'on lui ajoute ; et dans un échelonnement avec paramètre, choisis des pivots qui ne dépendent pas du paramètre (un échange de lignes y aide), n'utilise jamais pour pivot une expression qui peut s'annuler sans traiter ce cas à part, puis remplace le paramètre par chaque valeur critique et relis la matrice.

2. Une équation linéaire a toujours la même structure de solutions. Qu'il s'agisse d'un système AX=BAX=B, de l'équation différentielle y=ay+by'=ay+b ou d'une suite définie par un+1=2un+1u_{n+1}=2u_n+1 (celle de l'Exercice 3 de la Partie 1), l'ensemble des solutions est vide, ou égal à une solution particulière plus les solutions de l'équation homogène. Pour la suite, 1-1 est une solution constante et C2nC\,2^n décrit les solutions homogènes, d'où un=2n+11u_n=2^{n+1}-1 quand u0=1u_0=1 — le même mécanisme que la Proposition 3, sur un troisième chapitre.

3. Rouché-Fontené classe toutes les positions de deux plans.

rg(A)\operatorname{rg}(A) rg(A)\operatorname{rg}(A') intersection
22 22 une droite (plans sécants)
11 22 vide (strictement parallèles)
11 11 un plan (confondus)

La dimension de l'ensemble des solutions, quand il est non vide, vaut nrg(A)n-\operatorname{rg}(A) : jamais un point pour deux plans de l'espace.

4. Parallélisme : les TROIS coordonnées. Deux plans sont parallèles si et seulement si leurs vecteurs normaux sont colinéaires, si et seulement si leur produit vectoriel est nul. Une proportionnalité vérifiée sur deux coordonnées ne prouve rien : en Question 11. ii), elle fait apparaître les valeurs parasites 22, 33 et 44.

5. Combinaison d'équations et solutions communes. Si le système SS a au moins une solution, ajouter une équation (E)(E) ne change pas ses solutions si et seulement si (E)(E) est une combinaison linéaire des équations de SS — premiers membres ET seconds membres. L'hypothèse « au moins une solution » ne sert que dans le sens direct, et elle y est indispensable.

6. Combiner deux équations de plans ne donne à coup sûr un plan que si ces plans ne sont pas parallèles. Pour P1P_1 et P2P_2 sécants, toute combinaison α(E1)+β(E2)\alpha(E_1)+\beta(E_2) non triviale est un plan contenant la droite P1P2P_1\cap P_2 ; pour deux plans strictement parallèles, une combinaison donne une équation sans solution.

Lire le document en critique, comme le demande l'épreuve. Ce Document 1 contient plusieurs imprécisions qu'il est utile d'avoir repérées :

  • la Proposition 3 est posée pour B0RmB\neq0_{\mathbb{R}^m}, et le Théorème 1 porte sur « le système AX=BAX=B défini plus haut » (non homogène par convention) tout en traitant le cas B=0RmB=0_{\mathbb{R}^m} : la convention B0B\neq0 est inutile, aucune preuve ne s'en sert ;
  • la Définition 2 appelle « réduite » une matrice échelonnée à pivots égaux à 11, ce qui n'est pas la forme échelonnée réduite usuelle ;
  • « nrn-r fois indéterminé » signifie : l'ensemble des solutions est un translaté d'un sous-espace de dimension nrn-r ;
  • la convention « P1P_1 et P2P_2 distincts » du document et les « deux plans quelconques » de la Question 10 ne disent pas la même chose ;
  • quelques coquilles : « l'ensemble des matrice carrées », « d'équation respective », « un système échelonné équivalent […] que le système de départ ».

Signale-les quand une question y touche — c'est le cas des Questions 1 (Définition 2), 4 et 6 (Proposition 3 posée pour B0B\neq0), 10 et 12 (plans P1P_1 et P2P_2 supposés distincts) : l'épreuve invite explicitement à critiquer le document, et savoir ce qu'il dit exactement est ce qui permet d'y répondre.

Réponse. Question 1. L2L2+L1L_2\leftarrow L_2+L_1 et L3L32L1L_3\leftarrow L_3-2L_1 donnent la matrice échelonnée (111034001)\begin{pmatrix}1&1&1\\0&3&4\\0&0&-1\end{pmatrix} : trois pivots, rang 33, matrice inversible (déterminant 1×3×(1)=31\times3\times(-1)=-3). Question 2. S0={XRn:AX=0Rm}S_0=\{X\in\mathbb{R}^n : AX=0_{\mathbb{R}^m}\} contient 0Rn0_{\mathbb{R}^n} et, par distributivité du produit matriciel, A(λX+μY)=λAX+μAY=0A(\lambda X+\mu Y)=\lambda AX+\mu AY=0 : c'est un sous-espace vectoriel de Rn\mathbb{R}^n (le noyau de XAXX\mapsto AX). Question 3. rg(UλI3)=3\operatorname{rg}(U-\lambda I_3)=3 si λ{0,3}\lambda\notin\{0,3\}, =1=1 si λ=0\lambda=0, =2=2 si λ=3\lambda=3 (forme échelonnée (111λ0λλ00λ(3λ))\begin{pmatrix}1&1&1-\lambda\\0&-\lambda&\lambda\\0&0&\lambda(3-\lambda)\end{pmatrix}). Les valeurs propres de UU sont 00 (sous-espace propre de dimension 22) et 33 (dimension 11, dirigé par (1,1,1)(1,1,1)). Question 4. Double inclusion : si AX=BAX=B, alors u=XX0u=X-X_0 vérifie Au=0Au=0 ; si Au=0Au=0, alors A(X0+u)=BA(X_0+u)=B. L'hypothèse B0B\neq0 ne sert pas ; l'existence d'une solution X0X_0, si. Question 5. Les deux équations s'écrivent φ(X)=B\varphi(X)=B avec φ\varphi linéaire (XAXX\mapsto AX, ou yyayy\mapsto y'-ay) : leurs solutions sont exactement une solution particulière plus les solutions de l'équation homogène associée. Pour y=ay+by'=ay+b, ce sont les xyp(x)+CeG(x)x\mapsto y_p(x)+Ce^{G(x)}, CRC\in\mathbb{R}, GG primitive de aa ; et une solution particulière existe toujours, contrairement au cas d'un système. Question 6. Avec une même solution X0X_0 de SS et de SS', la Proposition 3 donne E0(S)=E0(S)E_0(S)=E_0(S'), donc nrg(A)=nrg(A)n-\operatorname{rg}(A)=n-\operatorname{rg}(A'), donc la ligne ajoutée ee est dans Vect(L1,,Lm)\mathcal{V}ect(L_1,\ldots,L_m) : e=λiLie=\sum\lambda_iL_i ; puis β=eX0=λibi\beta=eX_0=\sum\lambda_ib_i. Question 7. Oui : la réciproque est vraie, et même sans l'hypothèse « non vide » — si (E)=λi(eˊquation i)(E)=\sum\lambda_i(\text{équation }i), toute solution de SS vérifie (E)(E). L'équivalence est donc valide sous les hypothèses du Théorème 2 ; sans l'hypothèse « non vide », seul le sens direct tombe. Question 8. L'échelonnement de (100012xyz)\begin{pmatrix}1&0&0\\0&1&2\\x&y&z\end{pmatrix} par L3L3xL1yL2L_3\leftarrow L_3-xL_1-yL_2 donne la ligne (0,0,z2y)(0,0,z-2y) : le rang vaut 22 si et seulement si z2y=0z-2y=0, d'où P={(x,y,z):z2y=0}P=\{(x,y,z) : z-2y=0\}. Question 9. Rangs rg(A)=rg(AB)=2\operatorname{rg}(A)=\operatorname{rg}(A|B)=2 ; P1P2P_1\cap P_2 est la droite passant par (19,14,0)(19,-14,0) et dirigée par (5,4,1)(-5,4,1) (elle passe aussi par (1,2,4)(-1,2,4)). Question 10. Trois cas : rg(A)=rg(AB)=2\operatorname{rg}(A)=\operatorname{rg}(A|B)=2, plans sécants selon une droite ; rg(A)=1<rg(AB)=2\operatorname{rg}(A)=1<\operatorname{rg}(A|B)=2, plans strictement parallèles ; rg(A)=rg(AB)=1\operatorname{rg}(A)=\operatorname{rg}(A|B)=1, plans confondus (exclu si l'on garde la convention « distincts » du document). Jamais un point. Question 11. i) Parallèles \Longleftrightarrow vecteurs normaux colinéaires \Longleftrightarrow produit vectoriel nul. ii) n1n2=(m(m2),m(m3),2m(m4))\vec{n_1}\wedge\vec{n_2}=\bigl(m(m-2),\,m(m-3),\,2m(m-4)\bigr) : parallèles si et seulement si m=0m=0. iii) Pour m=0m=0 les équations deviennent x+2yz=3x+2y-z=3 et x+2yz=0x+2y-z=0 : strictement parallèles, jamais confondus. Question 12. Le vecteur de coefficients de α(E1)+β(E2)\alpha(E_1)+\beta(E_2) est αn1+βn2\alpha\vec{n_1}+\beta\vec{n_2} ; si P1P_1 et P2P_2 ne sont pas parallèles, (n1,n2)(\vec{n_1},\vec{n_2}) est libre, donc ce vecteur n'est nul que pour α=β=0\alpha=\beta=0 : l'équation est toujours celle d'un plan (qui contient la droite P1P2P_1\cap P_2).
Faire cet exercice dans l'app →

S'entraîner davantage sur capes externe 2026 (bac+3) — épreuve écrite 2

plus le palier approfondissement, les quiz, le tuteur IA et les PDF à imprimer — dans l'app Maths Post-Bac.